 CUENTATICKS
Cuentaticks — mide primero.
35 de 36 lecciones listas
Sobre el canal
Una afirmación sobre el mercado se desmonta y se comprueba con números. El método se muestra entero, incluidos los sitios donde no funciona.
Cada vídeo termina con algo que puedes calcular tú mismo: una fórmula, una lista de comprobación o un gráfico que puedes marcar igual. Esa es la única promesa de este canal. No promete ingresos, no da señales y no te dice qué comprar.
Varios resultados de este curso no sobrevivieron a su propio margen de error. Esos vídeos lo dicen.
Narrado con voz sintetizada.
Solo contenido educativo. Nada de esto es asesoramiento financiero.
Cómo está construido el curso
Fundamentos
Cómo funciona una operación por dentro, antes de cualquier estrategia: quién mueve el precio, qué contiene de verdad una barra, qué hacen los tres tipos de orden que necesitas, qué te cuesta entrar y qué le hace el apalancamiento a tu stop.
Rango
Cuánto recorre de verdad un instrumento en un día, cuánto espacio queda hasta el siguiente nivel y cuánta sesión queda por delante. El ATR se cuenta aquí frente a la frase que suele acompañarlo, y un canal resulta ser una unidad de medida, no un pronóstico.
Niveles
De dónde sale un nivel, cuándo hace algo y cuándo no hace nada. Los criterios para elegirlos se cuentan uno a uno: dos de los más enseñados salen negativos, y el marcado que propone el módulo falla en un gráfico en blanco.
Riesgo
Dónde va el stop, cuánta holgura dejar entre el nivel y tu orden, cómo sale el tamaño de la posición y qué límites lo acotan. Por qué un porcentaje de aciertos perfectamente normal puede convivir con una cuenta que baja, y qué le hace a tus decisiones necesitar el dinero.
Setups
Rebote, ruptura, falsa ruptura, rango y retest: los mismos niveles operados de varias maneras, con la operación entera medida y no solo la idea. El rebote sale negativo, la ruptura aguanta que la muestra se parta en dos, y elegir la mejor de veinte combinaciones deja una ilusión cuyo tamaño también se mide.
Sistema
Tu forma de trabajar: bróker o exchange, qué te dice la pantalla antes de la apertura, un plan que de verdad vayas a seguir, qué anotar en el registro y cuáles de tus estadísticas sobreviven a que las midas dos veces. Varias respuestas de este módulo son «con tus números, todavía no».
El curso
Fundamentos
Quién mueve de verdad el precio
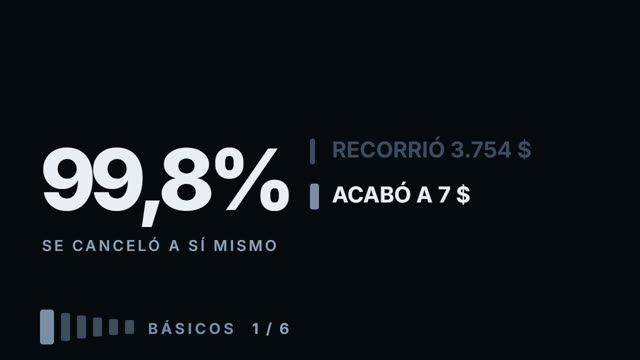
En 250 sesiones Tesla recorrió 3.754 $ y terminó a 7 $ de donde había empezado. El noventa y nueve coma ocho por ciento de todo lo que pasó se canceló a sí mismo. Ese número es lo que un mercado es. Dos lados, más o menos equilibrados, liquidándose una y otra vez — y un residuo fino por encima que no llega repartido. En Apple, el movimiento neto de todo el año lo cubren seis días de 249. Y un tercio de todo el movimiento de esa acción ocurre con la bolsa cerrada y sin que nadie pueda operar. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado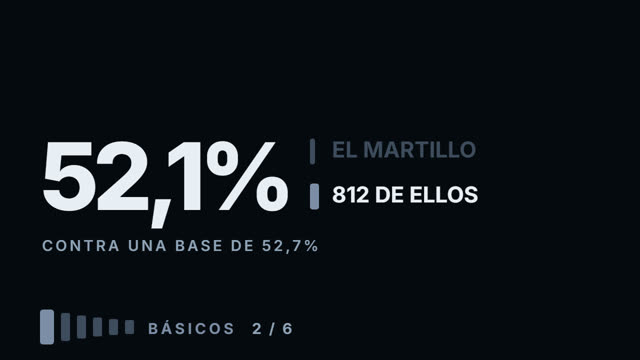
Qué dicen de verdad cuatro números
Una barra en un gráfico son cuatro números: dónde abrió el día, el precio más alto que alcanzó, el más bajo, y dónde cerró. Ese es el contenido entero. Todo lo demás que la gente lee en ella lo pone el lector. Dos de las lecturas más comunes se contaron sobre nueve mil barras diarias en seis instrumentos. Un cierre cerca del máximo — supuestamente fuerte — fue seguido de un día al alza el 52,3 % de las veces, contra una tasa base del 52,6 %. El martillo, 812 de ellos, dio un 52,1 % contra el 52,7 % de todas las demás barras: algo peor que no mirar el gráfico. Y cuatro números no pueden contener el orden en que pasaron las cosas, lo cual no es una limitación de tu programa de gráficos — el 38 % de los días terminaron al otro lado del cierre de ayer respecto de donde abrieron. Lo que sí lleva información es el tamaño: después de una barra mayor que 1,5 veces el día habitual del instrumento, la sesión siguiente se mueve 0,69 de un rango diario; después de una barra tranquila, 0,19. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado
Los tres tipos de orden que necesitas
Tu plataforma te ofrece una docena de tipos de orden. Necesitas tres, y dos de los tres son la misma cosa con ropa distinta. Elegir entre ellos no es una decisión técnica: es una decisión sobre con qué estás dispuesto a pagar. Y una orden stop no hace lo que casi todo el mundo cree que hace.
aún no publicado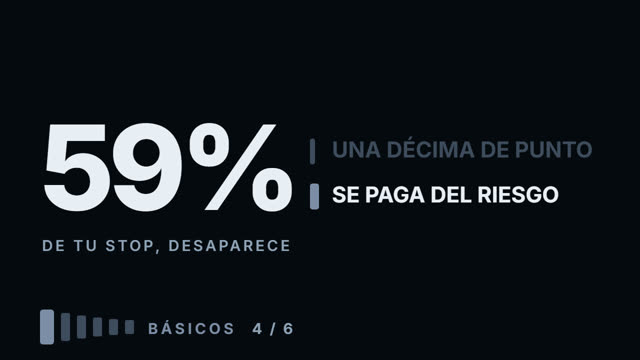
Cuánto cuesta de verdad una operación
Los costes se cotizan como un porcentaje del importe que operaste. Se pagan con tu stop. Hasta que no haces esa conversión, una décima de por ciento parece nada. Hecha sobre un instrumento es un error de redondeo; hecha sobre otro se come más de la mitad del riesgo antes de que el precio se haya movido siquiera. La diferencia no es que la plataforma sea codiciosa: es una comisión porcentual encontrándose con un stop medido en el propio movimiento del instrumento. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado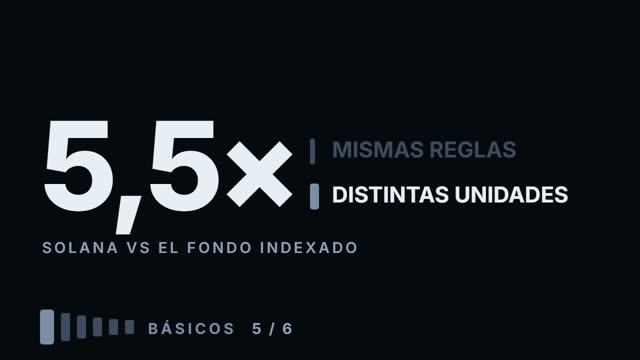
Acciones y cripto - qué se traslada y qué no
Seis instrumentos — tres acciones y tres monedas — con las mismas siete preguntas. Tres respuestas volvieron idénticas. Cuatro volvieron distintas, y una de esas cuatro es la razón por la que revientan las cuentas cuando alguien se pasa de un mercado al otro. Lo que se traslada: la parte del movimiento que se cancela a sí misma (93–99,6 % en acciones, 96–97 % en cripto), el cuerpo mediano como parte del rango diario (40–49 % en los seis), y la única lectura que sobrevive a la medición — el tamaño de la barra, que predice de dos a tres veces el movimiento del día siguiente en los dos mercados. Lo que no se traslada: un día típico de Solana es 5,5 veces un día típico del fondo indexado (4,7 % del precio contra 0,85 %); entre un tercio y el 45 % del movimiento de las acciones ocurre con la bolsa cerrada, contra cero en cripto; el peor hueco de la noche fue del 8,8 %, y en cripto no hay noche. Un número que se cita como ley de los mercados resulta ser una propiedad de un periodo: la tasa base de «día siguiente al alza» fue del 52–55 % en las acciones y por debajo del 50 % en las tres monedas durante el mismo año. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado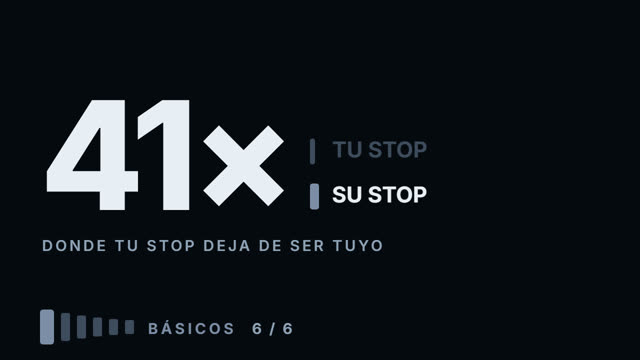
Qué hace de verdad el apalancamiento
El apalancamiento no multiplica tu beneficio. Mete un segundo stop entre tú y el mercado — uno que no elegiste, que no puedes mover, y que está a una distancia que no tiene nada que ver con tu idea. Esa distancia es aritmética: a 10 veces te liquidan con un 9,5 % en contra, a 50 veces con un 1,5 %, a 100 veces con medio por ciento. En el último año de Apple, una caída del 1,5 % desde la apertura pasó el 21 % de los días, y medio por ciento el 63 %. Pero el número que de verdad importa es el punto de cruce — el apalancamiento al que la liquidación queda más cerca que tu propio stop. En Apple, con un stop de un rango diario típico, son 41 veces; en Solana, 19. Por debajo de él, el apalancamiento no cambia absolutamente nada: las mismas 248 operaciones en Apple, con el riesgo fijado en el 1 % de la cuenta, devolvieron un 57,8 % a 2 veces, a 5, a 10 y a 20 — idéntico hasta el decimal. Por encima decide la plataforma en tu lugar: a 50 veces más de la mitad de las operaciones se liquidaron antes de llegar al stop o al objetivo, y el año devolvió un 44 % en vez de un 57,8 %. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicadoRango
Cuánto se mueve de verdad en un día
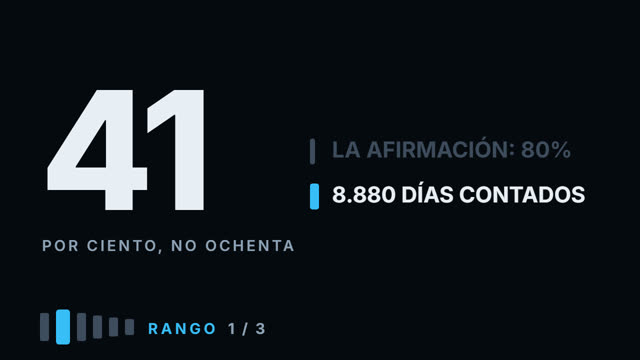
El ochenta por ciento de las veces, un instrumento recorre un ATR. Todos los cursos lo repiten, normalmente con un dibujo de un coche y el depósito lleno. Conté 8.880 días en seis instrumentos para ver qué pasa de verdad. El número es real. La frase pegada a él, no. Bajo la lectura natural sale un 41 por ciento, no un 80 — y el 84 que sí existe pertenece a otra definición, una que da la misma lección y que nunca conecta con el número. El depósito de gasolina también resulta estar al revés.
aún no publicado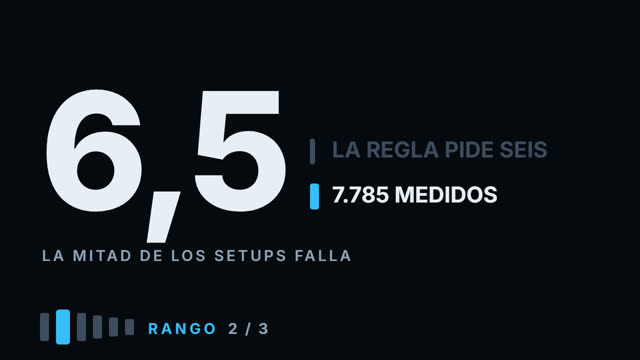
Las dos clases de espacio
Dos preguntas deciden si una entrada merece la pena: cuánto puede recorrer el precio desde aquí, y cuánto queda de la sesión. Casi todo el mundo comprueba una de las dos. Falla cualquiera de ellas y el setup se cae por una razón que nunca es visible en el gráfico. No parece una mala lectura: parece mala suerte. Las dos preguntas tienen números detrás, y los dos números están medidos: 1.987 cruces de nivel en seis instrumentos y ocho años.
aún no publicado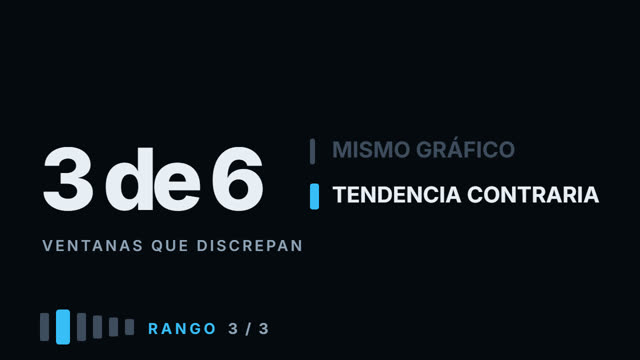
Un canal mide, no decide
Dibuja un canal en cualquier gráfico y va a parecer correcto. Ese es el problema: dos puntos hacen una recta, y un gráfico de dos mil días ofrece miles de pares. Así que este vídeo calcula el canal en vez de dibujarlo — un ajuste por mínimos cuadrados más dos desviaciones típicas — y después mide las tres cosas que la gente espera de él. El precio está dentro de la banda entre el 76 % y el 86 % del tiempo, en todas las ventanas de 20 a 120 días: algo que contiene cuatro días de cada cinco describe dónde ha estado el precio, no puede ser una señal. A un toque del borde le sigue un movimiento hacia el centro entre el 42,7 % y el 53,4 % de las veces, contra tasas base del 46 % al 49 % — un abanico de −3,4 a +4,1 puntos, que es ruido. Y el canal es sobre todo tus ajustes: una barra nueva mueve una pendiente de 20 días hasta 2,14 puntos porcentuales, y en tres de los seis instrumentos las ventanas de 20, 60 y 120 días discrepan de plano sobre la dirección. En Tesla, el mismo día, el mismo gráfico: +9,8 % a 20 días, −7,2 % a 60. Un canal no es un pronóstico: es una unidad de medida, y para eso sí sirve. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicadoNiveles
Por qué un nivel hace algo
Una línea en un gráfico no es una característica del mercado. Es una afirmación sobre él — y hay exactamente tres razones por las que un nivel de precio llega a hacer algo. Cuando tienes el mecanismo, qué líneas dibujar deja de ser cuestión de gusto. También sale una conclusión que a casi todo el mundo le parece al revés: el mejor nivel de tu gráfico es el más obvio, no el más ingenioso.
aún no publicado
Doce sesiones que no van a ninguna parte
Veinte velas que no van a ninguna parte. Todo el mundo tiene un nombre para eso — serrucho, sierra, rango — y todo el mundo tiene un consejo, normalmente que viene un movimiento grande. Esto es lo que la forma es de verdad, por qué deja el nivel más denso del gráfico, y cómo medirla en vez de mirarla entornando los ojos. Y después la parte que no me esperaba: conté la afirmación de que tras una consolidación viene un movimiento fuerte, en 1.074 ventanas y seis instrumentos. No está.
aún no publicado
El hueco no es un muro
Hay un agujero en el gráfico: el cierre de ayer, la apertura de esta mañana, y ninguna operación en medio. La enseñanza estándar nombra tres precios sobre ese agujero y los llama niveles muy fuertes. Esto es lo que esos tres precios hacen de verdad, medido sobre 476 huecos en tres instrumentos y ocho años de barras diarias. No hacen nada. En el primer regreso el precio los atraviesa con la misma facilidad con la que se da la vuelta, y un día que se movió lo mismo sin hacer hueco lo hace un poco mejor. Pero en el recuento apareció otra cosa, y apunta en dirección contraria a la lección.
aún no publicado
Una base te da un candidato
Hay dos sitios donde casi todo el mundo dibuja un nivel: el extremo de un giro y el borde de una barra inusualmente grande. Los dos están medidos aquí, y la respuesta es más interesante que un sí o un no. Primero, el problema que hace necesaria la medición: los giros y los bordes de barra ancha dan unos 60 niveles candidatos por cada 100 días de negociación, en los seis instrumentos. Más bases que días — así que siempre hay un nivel cerca, y la única pregunta es si esa línea concreta hace algo. Contra una línea horizontal al azar, los giros parecen excelentes: unos 15 puntos más de rebotes. Pero esa comparación es deshonesta, porque un giro es un extremo y el precio llega a él por un solo lado — mide borde contra centro. El control honesto conserva el borde y quita solo la precisión: el mismo giro, movido de medio a un rango diario y medio. Contra eso, los giros ganan entre −1,5 y +11,4 puntos, mediana +8,5 — un efecto real con un abanico enorme, que en Tesla y en el fondo indexado desapareció por completo. Los bordes de barra ancha son más débiles: mediana +5,1. Y entre el 83 % y el 87 % de los giros se vuelven a visitar dentro de 120 días, que es la razón por la que los niveles sientan mucho mejor de lo que miden. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado
Dos puntos, no uno
Un toque limpio y una reacción brusca son la prueba más débil que puede ofrecer un gráfico. Un nivel que merece operarse tiene dos puntos: uno que lo crea, y otro que lo demuestra. Y el segundo solo se puede reconocer después de que pase — lo que suena a limitación y es justamente lo que hace honesto al método.
aún no publicado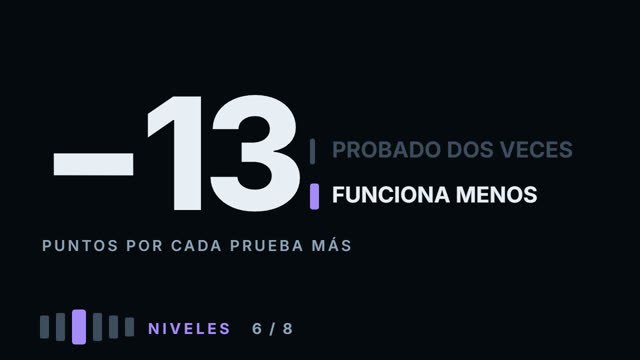
Lo fresco gana a lo demostrado
Sesenta niveles candidatos por cada cien días no son un plan, así que hay que elegir entre ellos. Este vídeo mide los cinco criterios por los que la gente elige — y dos de los más populares apuntan en dirección contraria a lo que prometen. "Un nivel probado muchas veces es más fuerte" es el resultado más consistente de todo el cálculo, y es negativo en los seis instrumentos sin excepción: en Apple un primer toque rebota el 82,5 % de las veces, y un tercer toque o posterior el 70,4 %. Mediana en seis: −13,2 puntos. El mecanismo es mecánico — un nivel aguanta porque hay órdenes ahí, cada toque consume una parte, y el último toque antes de la rotura también es un toque. "El nivel que todos ven funciona mejor" también es falso: medido como extremo de 60 días rebotó 7,6 puntos peor en Apple, 15 peor en Tesla y unos pocos puntos peor en dos de las tres monedas. Los números redondos dieron −1,5, que es nada. La edad apunta en la misma dirección que las pruebas y en los seis instrumentos: un nivel viejo rebota 9,1 puntos menos que uno reciente, un resultado real que el vídeo trata como demasiado desigual para ordenar por él. Un criterio sí funcionó en la dirección útil: un nivel creado por una barra ancha, +6,5 puntos de mediana y positivo en los seis. Y combinar los dos criterios más enseñados — visible y probado dos veces — produjo niveles que aguantaron 29,5 puntos menos que todo lo demás, sobre muestras de tres a cincuenta niveles por instrumento. Todo aquí está medido: el cálculo viaja con el vídeo.
aún no publicado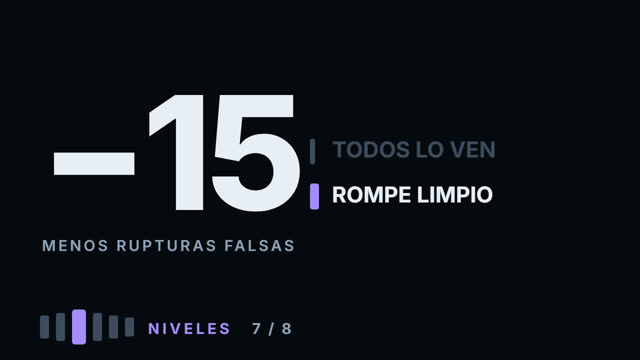
La atención no sostiene un nivel
Este vídeo estaba planeado como una explicación de por qué los niveles que todo el mundo ve funcionan mejor. Después el vídeo anterior midió esa afirmación y resultó ser falsa — así que cambió la pregunta en vez de la respuesta. Si un nivel visible no da la vuelta al precio, ¿qué hace? Se rompe limpiamente. Un pinchazo a través de un nivel visible volvió solo el 57,7 % de las veces en Apple, contra el 72,9 % de uno anodino — quince puntos menos de rupturas falsas, y la mediana en los seis instrumentos es −6,4. Y cuando el precio sí cierra más allá de un nivel visible, llega más lejos: sobre una ventana de tiempo compartida, el movimiento posterior es mayor en los seis instrumentos. Así que la atención no hace que un nivel aguante; hace que se resuelva. El mecanismo es el mismo del módulo de fundamentos — un nivel que todo el mundo ve es un nivel donde todo el mundo tiene stops, y ejecutar stops empuja el precio hacia donde ya iba. Este vídeo contiene además un error que cacé antes de publicar: la primera versión mostraba a las acciones y a la cripto comportándose al revés la una de la otra, hasta que se recontaron las dos sobre los mismos años y la diferencia desapareció. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado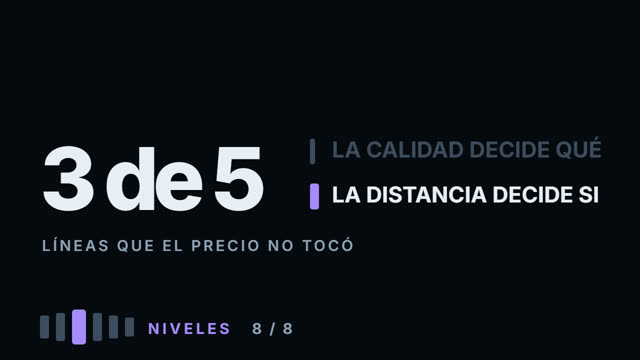
La calidad decide qué pasa; la distancia, si pasa algo
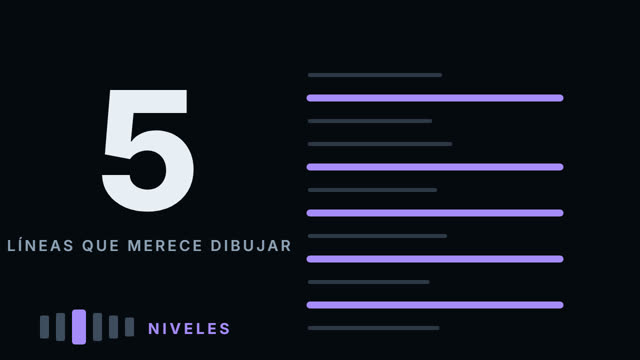
El último vídeo del módulo de niveles no introduce nada nuevo. Toma lo que midieron los tres anteriores y lo aplica a un gráfico en blanco — Apple, 16 de marzo de 2026, con los seis meses siguientes tapados hasta el final. Y acaba con las reglas fallando de una manera que resulta ser lo más útil del módulo. El marcado empieza con 198 candidatos: 73 giros y 125 bordes de barra ancha en 250 días. La distancia lo recorta a 107, y después cada nivel se puntúa con números sacados directamente de las mediciones anteriores — +8,5 por un giro, +3,5 por un borde de barra ancha, +5,6 por un origen ancho, −15 por un nivel ya probado dos veces, −3 por uno visible. Aquí no se ajustó ningún peso. Quedan cinco líneas. Entonces se destapan los seis meses: tres de las cinco no se alcanzaron nunca, mientras que el marcado ingenuo — los extremos obvios que dibujaría cualquiera — se alcanzó cinco veces de cinco. Las mediciones no estaban mal; todas respondían a una pregunta (dado que el precio llega, qué pasa después) y ninguna respondía a la otra (¿va a llegar el precio?). Y las dos tiran en sentidos opuestos: un nivel está sin probar precisamente porque el precio no ha estado yendo allí. Filtrar primero por alcanzable sube la tasa de alcance del 40 % al 90 % y baja la de rebote del 75 % al 60 % — un intercambio, no una mejora gratis. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicadoRiesgo
Dónde va el stop
Te saltó el stop, y después el precio se fue exactamente a donde tú pensabas. La explicación habitual es que el stop estaba demasiado ajustado. No lo estaba: estaba respondiendo a la pregunta equivocada. Hay una sola pregunta que decide dónde va un stop, y de ella sale un orden de operaciones que casi todo el mundo ejecuta al revés. Esa es la parte que cuesta dinero.
aún no publicado
La holgura entre el nivel y tu orden
Tu orden limitada estaba exactamente en el nivel. El precio la tocó al tick, se dio la vuelta y se fue a donde tú decías — sin ti. El arreglo no es entrar a mercado. El arreglo es una distancia pequeña entre el nivel y tu orden, y esa distancia se calcula. Este es el número prometido en el vídeo de los tipos de orden y en el de dónde va el stop: cómo de grande debe ser la holgura, y de dónde sale.
aún no publicado
El tamaño de la posición y los tres límites
Dos traders hacen la misma operación — mismo nivel, misma entrada, mismo stop — y uno acaba el día con un uno por ciento menos mientras el otro pierde un seis. Nada del setup era distinto. Solo el número de unidades, y ninguno de los dos lo calculó. El tamaño de posición es un resultado, no un dato de partida. Esta es la aritmética que lo produce, y los dos límites que te protegen de una racha de pérdidas que la aritmética no puede ver.
aún no publicado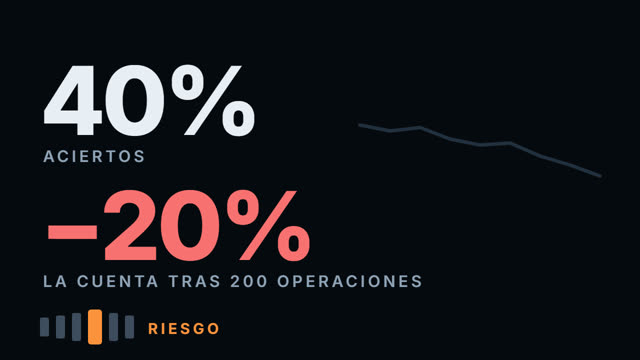
Por qué un 40 % de aciertos puede seguir perdiendo dinero
Tu porcentaje de aciertos dice con qué frecuencia tuviste razón. No dice nada sobre si ganaste dinero — y la mayoría de las cuentas que pierden tienen un porcentaje de aciertos perfectamente normal. Esta es la aritmética que lo decide, aplicada a un historial de operaciones real, en una sola línea que puedes ejecutar esta noche sobre tus propias operaciones.
aún no publicado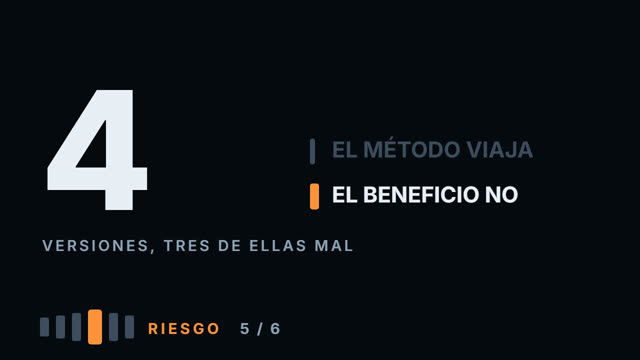
El método viaja; el beneficio, no
Un setup, construido enteramente con lo que este canal ya ha medido, ejecutado sobre tres acciones y tres monedas en los mismos años. El plan era enseñar qué cambia en la aritmética cuando un método cruza de mercado. Y entonces resultó que el setup pierde dinero en los dos — y cómo se descubrió eso vale más que la comparación. La primera versión no comprobaba el stop el día de la entrada en absoluto; reproducido sobre los datos de hoy, ese fallo por sí solo vuelve positivo el resultado: +0,05R por operación. La segunda contaba también el objetivo el día de la entrada — +0,20R — pero una barra tiene cuatro números y ningún orden, y un objetivo alcanzado ese día probablemente se alcanzó antes del toque. La tercera daba por ejecutadas entradas con un margen de un cuarto de rango diario incluso donde el precio nunca llegó, y nunca miraba desde qué lado se acercaba el precio, así que una venta en "resistencia" contaba mientras el precio cotizaba por encima de ella: +1,18R. Cada uno de esos tres fallos se reproduce ahora con una bandera dentro del cálculo, y solo por eso puedo decirte cuánto valían. Con todos ellos fuera, el setup promedia −0,18R por operación, y las veinticuatro combinaciones de instrumento por buffer son negativas, de −0,02R a −0,28R. Ganadoras: 28–30 % en acciones, 26–30 % en cripto. Lo que se traslada entre mercados: el porcentaje de ganadoras, el signo y la respuesta a un stop más ancho. Lo que no: el stop en porcentaje del precio (0,43 % en el fondo índice, 2,86 % en Solana — una diferencia de 6,6 veces en el tamaño de la posición con el mismo 1 % de riesgo), el número de operaciones (59–63 al año en cripto frente a 35–42 en acciones) y el coste en R, que dentro de un mismo mercado lo fija lo ajustado que esté el stop — en acciones el fondo índice paga 0,115R por operación y Tesla 0,029R, cuatro veces menos, con la misma comisión. Todo aquí está medido: el cálculo viaja con el vídeo.
aún no publicado
Cuando necesitas el dinero
Dos traders toman el mismo setup — mismo instrumento, mismo nivel, mismo stop. Uno no se juega nada. El otro necesita el alquiler para el viernes. No van a sacar el mismo resultado, y la razón no es la disciplina. Es que están resolviendo dos problemas distintos, y solo uno de los dos lleva una fecha límite pegada.
aún no publicadoSetups
La mejor combinación es la más afortunada
El vídeo anterior midió la operación de rebote y perdía dinero en los seis instrumentos — así que este no puede ser «cómo operar el rebote». En vez de eso, desmonta el rebote: entrada, stop y salida son tres decisiones separadas, y cada una se mide por su cuenta, sobre las mismas señales. La entrada al toque promedia −0,079R en todas las combinaciones; esperar a que la barra cierre de vuelta y entrar a la mañana siguiente promedia −0,037R — cuatro centésimas de R, de forma consistente, al precio de la mitad de las señales. La anchura del stop apenas importa: medio rango diario, uno y uno y medio dan −0,058, −0,059 y −0,065R, que es el mismo número tres veces. Un objetivo fijo de 2R es la peor salida de las tres con −0,124R, peor que una salida por tiempo con −0,035R y peor que un seguimiento tosco con −0,006R. Una combinación era imposible y lo decía con claridad: entrar al toque con el stop detrás del extremo de la barra del toque devuelve exactamente −1R en cada una de las 815 operaciones, porque el extremo de una barra solo se conoce cuando cierra. Y luego la parte por la que existe este vídeo: la mejor de las veintiuna combinaciones, elegida sobre la primera mitad de la ventana, dio +1,21R por operación en 188 operaciones — y las mismas reglas sobre la segunda mitad devolvieron −0,20R en 198. Muestras parecidas, signo opuesto, nada distinto en el mercado entre ellas. Dos combinaciones sí se mantienen en positivo tras costes sobre la ventana entera, y la mejor de ellas, +0,037R, pierde 0,233R por operación en la mitad que no tuvo voto en elegirla. Esa distancia es el tamaño de la ilusión que crea elegir la mejor de veinte. Todo aquí está medido: el cálculo viaja con el vídeo.
aún no publicado
La ruptura, y cuánto de ella era la ventana
El módulo de niveles encontró que un nivel visible — un extremo de sesenta días — rebota peor que uno anodino, produce menos rupturas falsas, y lleva el precio más lejos una vez que lo atraviesa. Cada una de esas cosas es mala noticia para un rebote y buena para una ruptura, así que la misma característica debería cambiar de signo entre las dos operaciones. Eso es una predicción, no una esperanza, y este vídeo la pone a prueba sobre los mismos niveles, la misma ventana y la misma contabilidad que el vídeo del rebote. La predicción sobrevive. Los niveles visibles devuelven +0,21R por operación contra −0,04R de los anodinos, medido dentro de la misma muestra, así que la dirección de la ventana no puede explicar la diferencia. Entrar el día después del cierre más allá del nivel promedia +0,04R, mientras que esperar al retest promedia −0,12R — el retest no llega nunca cuando la ruptura es de verdad, así que esperar te deja con las que fallaron. Un stop ajustado gana, al revés que en el rebote. Una barra de ruptura ancha perjudica: −0,13R contra +0,09R de una corriente. Y los ajustes elegidos sobre la primera mitad de la ventana devolvieron +0,12R sobre la segunda: la prueba que destruyó el vídeo del rebote, aquí la pasa.
aún no publicado
Por qué existe la caza de stops
El precio rompió el nivel, tú entraste, y veinte minutos después te habían sacado con el precio otra vez dentro del rango. Detrás de esa forma hay un mecanismo. Es corriente, es comprobable, y no necesita que nadie conspire contra ti — se apoya en un hecho sobre las órdenes stop que casi nadie dice en voz alta.
aún no publicado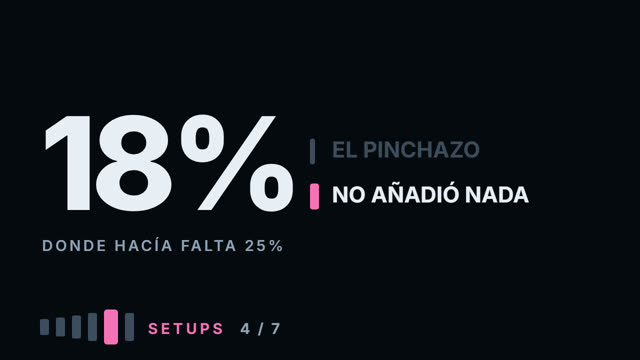
Cuánto vale de verdad el pinchazo
El vídeo anterior explicaba por qué ocurren las rupturas falsas. Este comprueba si esa explicación es una operación. No lo es — y la razón resulta más útil de lo que habría sido la entrada. Doscientas rupturas falsas en seis instrumentos. Operadas como se enseña, devuelven un 18 % con un objetivo de tres stops, donde el 25 % es el punto de equilibrio. El grupo de control — días que llegaron al nivel y no lo rompieron — devuelve exactamente el mismo 18 %. El pinchazo, la cosa que da nombre a todo el setup, no añade nada medible. Todo lo de aquí está medido: el cálculo viaja con el vídeo.
aún no publicado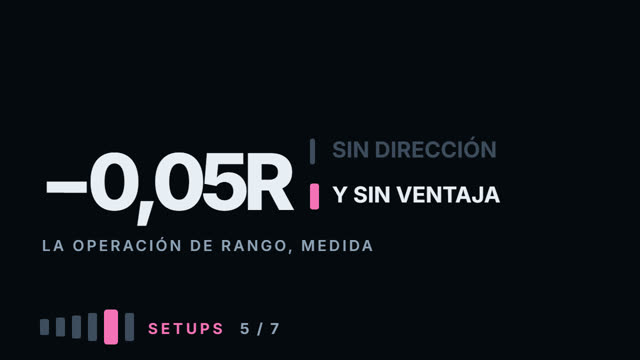
El rango - neutral en dirección, y negativo
El vídeo anterior midió la ruptura como positiva y después una sola partición se llevó la mitad: toda la ventaja estaba en el lado largo, en una ventana en la que seis instrumentos subieron. Así que el número era en parte el mercado, no el setup. Una operación de rango no puede tener ese problema — compra el mínimo y vende el máximo de la misma banda, y por construcción no tiene dirección. Este vídeo pregunta dos cosas a la vez: ¿funciona?, y ¿es real esa neutralidad de dirección cuando la mides en vez de suponerla? Empieza por la definición, porque el primer intento fue malo. «Una banda no más ancha que tres rangos diarios» produjo ciento diez señales en seis instrumentos — el SPY tenía dos. Aflojar un umbral hasta que la muestra sea lo bastante grande es ajustar la definición a la respuesta, así que ahora el umbral sale del propio instrumento: hay rango cuando la banda de veinte días está en el tercio más estrecho de las bandas de ese mismo instrumento. Cuatrocientos veintisiete toques, nada elegido a mano, y un grupo de control hecho con los mismos toques cuando la banda está en el tercio más ancho.
aún no publicado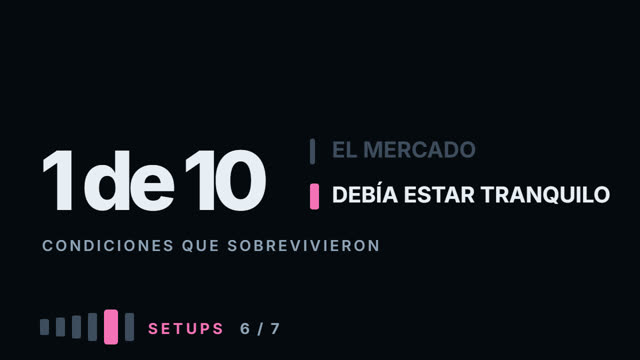
Qué tiene que ser cierto antes de una ruptura
El vídeo anterior midió la ruptura, encontró tres condiciones sobre el propio nivel, y después una sola partición enseñó que casi toda su ventaja era la dirección de la ventana. Así que este hace una pregunta más dura: de todo lo que puedes ver antes de que ocurra una ruptura, ¿qué ayuda de verdad — en las dos direcciones? Las dos direcciones son toda la prueba. Una condición que solo mejora las rupturas al alza, en una ventana en la que todo subió, no es una condición: es la ventana disfrazada. Diez candidatas se miden por separado sobre rupturas al alza y a la baja, con reglas de operación tomadas del vídeo anterior en vez de elegidas aquí: entrar en la apertura siguiente, stop a medio rango diario más allá del nivel, salir a los diez días. La base sin ninguna condición es +0,17R al alza sobre 331 operaciones y +0,01R a la baja sobre 293. Ese es el listón.
aún no publicado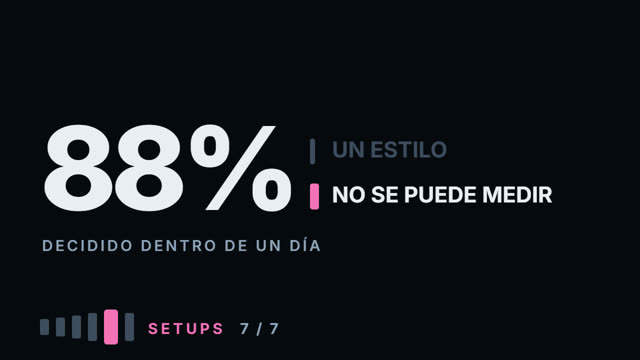
Tres maneras de operar el mismo nivel
El mismo evento — el precio llegando a un nivel — se puede operar de tres maneras completamente distintas, y la gente discute sobre cuál es la correcta. Este vídeo sustituye la discusión por una medición: los mismos 792 toques, seis instrumentos, dos años y medio, y tres juegos de reglas. Sin nombres, porque lo que importa es la maquinaria. La vía rápida entra al toque con medio rango diario de stop y se lleva un stop de beneficio, fuera en dos días. La vía media espera a que la barra cierre de vuelta fuera del nivel, pone el stop a un rango entero y apunta a tres stops. La vía lenta pone el stop a dos rangos y va siguiendo la salida. Empecemos por lo que cada vía exige, no por lo que devuelve. La vía rápida pide una decisión cuarenta y nueve veces al año por instrumento; las otras dos, veinticinco. El tiempo mediano en posición es de un día, seis días y tres días — y esa última es la sorpresa, porque un estilo construido para treinta días sale en tres en cuanto un stop de seguimiento lo saca. Los porcentajes de aciertos son casi idénticos: 34, 34 y 39 por ciento. Quita la mejor operación de cada estilo y ninguno cambia, que es el primer número genuinamente tranquilizador de esta serie: aquí ningún estilo se apoya en un día con suerte.
aún no publicadoSistema
Lo que la pantalla dice antes de la apertura
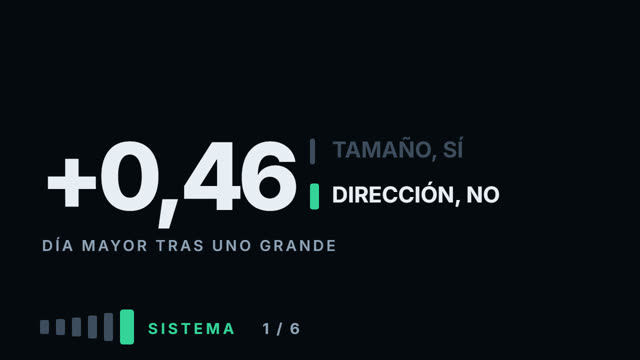
Antes de que abra el mercado ya puedes ver la barra de ayer, el hueco, dónde cerró el precio dentro de su rango reciente, a qué distancia está de su media. Todos los cursos tratan esa pantalla como preparación, y se supone que la preparación decide más que nada de lo que hagas dentro de la sesión. Este vídeo mide qué te puede decir esa pantalla de verdad, y la respuesta se parte limpiamente en dos: un día de mercado tiene un tamaño y una dirección, y la pantalla antes de la apertura responde exactamente a una de ellas. Primero el tamaño. Medido como el rango de hoy en rangos diarios del instrumento, para que los números sean comparables entre Apple, Tesla, un fondo indexado, Bitcoin, Ethereum y Solana. Después de un día mayor de lo habitual, hoy también es mayor: en Apple el rango mediano pasa de 0,86 a 1,23, y la misma medición sale positiva en los seis instrumentos, mediana +0,46 de un rango diario. Es el resultado mayor y más consistente del vídeo, y sobrevive a la partición — +0,42 en la primera mitad de la ventana, +0,33 en la segunda. El hueco va segundo y es menor, sobre los tres instrumentos que de verdad cierran por la noche. Dónde está el precio dentro de su banda de veinte días no te dice nada sobre el tamaño: diferencia mediana −0,01.
aún no publicado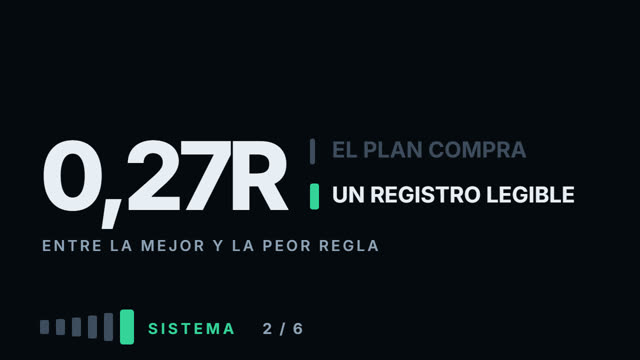
Escribir un plan de trading que de verdad vayas a seguir
Un plan de trading son decisiones tomadas por adelantado. Todo el mundo lo dice; nadie dice cuánto vale de verdad una decisión tomada por adelantado. Este vídeo intenta ponerle un número, y el número no sobrevive al vídeo — lo cual resultó ser el resultado más útil. Una señal, el toque de un nivel, y tres decisiones: dónde entrar, dónde va el stop, cómo salir. Dos entradas, tres stops, cuatro salidas. Veinticuatro combinaciones, 817 toques, seis instrumentos. Primero la rejilla entera. La peor de las veinticuatro combinaciones devuelve −0,19R por operación y la mejor +0,09R, un abanico de 0,27R. Eso parece el precio de no tener plan ninguno, y la siguiente pregunta obvia es cuál de las tres decisiones es la cara. Fijas dos, dejas abierta la tercera, mides el abanico: en toda la ventana el stop da 0,07, la salida 0,06, la entrada 0,02. Un orden limpio para escribir un plan — hasta que lo compruebas en las dos mitades, donde el orden sale entrada, stop, salida, y después entrada, salida, stop. Tres ordenaciones de los mismos datos. Eso no es una clasificación: es ruido disfrazado de una.
aún no publicado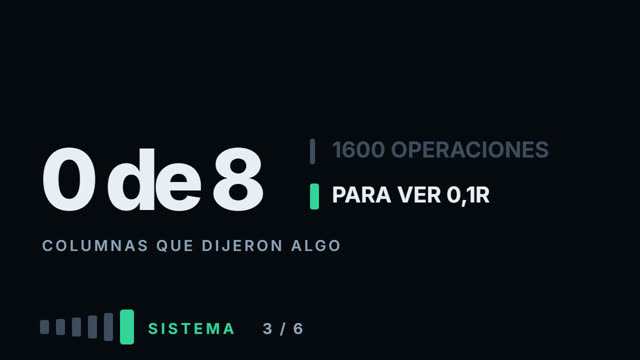
El registro de operaciones - qué anotar y qué ignorar
Todo curso de trading te dice que lleves un registro, y casi todos te dan una plantilla con veinte columnas: entrada, salida, setup, humor, noticias, sueño, confianza, estado del mercado. Lo que se da a entender es que algún día mirarás atrás y una de esas columnas lo explicará todo. Este vídeo mide qué columnas pueden hacer eso alguna vez, con el número de operaciones que vas a tener de verdad — que resulta ser la única pregunta que importa. En esas plantillas se mezclan dos clases de columna. La aritmética — precio de entrada, precio del stop, precio de salida, tamaño, fecha — es la regla de medir, y sin ella no puedes calcular ni un solo número del vídeo anterior. Las características son todo lo demás, guardadas con la esperanza de que algún día aparezca una diferencia a lo largo de una de ellas. Aquí se probaron ocho características sobre 385 operaciones de un setup que este canal ya midió, con una pregunta para cada una: ¿parte esta columna las operaciones en dos grupos con resultados de verdad distintos? Clase de instrumento: +0,1R, error ±0,15. Dirección: +0,19R, error ±0,14 — la mayor diferencia de toda la lista, y sigue sin pasar el listón. Extremo de 60 días: −0,26R, error ±0,18. Mercado tranquilo antes: −0,1. Lejos de su media: +0,12. Ayer fue grande: −0,08. Lunes o viernes: −0,17. Nivel de más de un mes: +0,12. Ocho columnas, ocho resultados, cero que pasen dos barras de error.
aún no publicado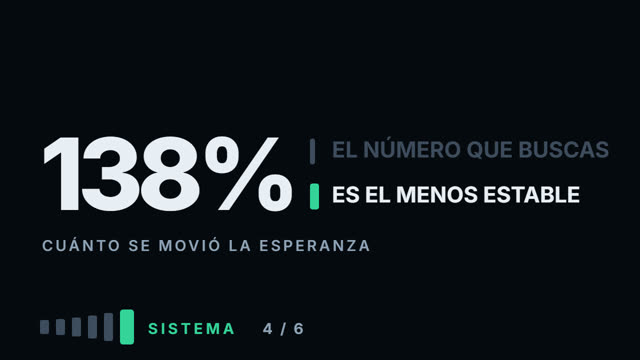
Leer tus propias estadísticas
Todo curso acaba igual: lleva un registro, calcula tus estadísticas, y los números te dirán si tu sistema funciona. Nadie te dice cuáles de esos números sobreviven a que los midan dos veces. Este vídeo toma un historial de operaciones real — 413 operaciones de un setup que este canal ya midió — lo parte por la mitad en el tiempo, y calcula ocho estadísticos estándar en cada mitad con las mismas reglas. Un número que sale más o menos igual en las dos mitades te está hablando del método. Un número que no, te está hablando del pasado, y solo del pasado. Los tamaños de muestra son realistas a propósito. Partido por la mitad, cada instrumento da entre 21 y 49 operaciones por mitad, que es más o menos lo que tiene una persona después de un año o dos operando — no diez mil. Todos los resultados de abajo están medidos con el tamaño con el que vas a trabajar de verdad.
aún no publicado
En qué discrepan los traders con experiencia
Pregunta a cinco traders con experiencia dónde va el stop y recibes cinco respuestas, dichas con total seguridad, por lo menos dos de ellas contrarias. La explicación habitual es el temperamento. Este vídeo pone a prueba otra — puede que discrepen porque la respuesta de verdad depende del setup, acertada para un rebote y equivocada para una ruptura — y es la última prueba que hace este curso. Dos eventos sobre los mismos niveles: un rebote, donde el precio llega a un nivel y operas alejándote de él, y una ruptura, donde el precio cierra más allá de un nivel y operas atravesándolo. Tres decisiones con las mismas opciones para los dos — stop a medio, uno, o uno y medio rangos diarios; salida por objetivo, por tiempo o por seguimiento; entrar de inmediato o a la mañana siguiente. 766 operaciones de rebote, 680 de ruptura, seis instrumentos. Una variante se tiró antes de medir nada: para la ruptura, entrar de inmediato significa una orden puesta en el nivel, pero la señal es el primer cierre más allá, así que una orden puesta también habría entrado todos los días en que el precio tocó el nivel y se vino abajo — días que nunca entraron en la muestra. Esa variante habría elegido sus días buenos después, y la exclusión está en el cálculo, no en una nota al pie.
aún no publicado