 COMPTATICKS
Comptaticks — mesurer d'abord.
35 leçons prêtes sur 36
À propos de la chaîne
On prend une affirmation sur le marché, on la démonte et on la recalcule avec des chiffres. La méthode est montrée en entier, y compris les endroits où elle ne marche pas.
Chaque vidéo se termine par quelque chose que tu peux recalculer toi-même : une formule, une liste de vérification, ou un graphique que tu marques de la même façon. C'est la seule promesse de cette chaîne. Elle ne promet aucun revenu, ne donne aucun signal et ne te dit pas quoi acheter.
Plusieurs résultats de ce cours n'ont pas survécu à leur propre marge d'erreur. Ces vidéos le disent aussi.
Voix de synthèse, en français standard. Les nombres sont lus à la française : soixante-dix, quatre-vingt-dix. Si tu es en Belgique, en Suisse ou au Québec et que tu dis septante et nonante, c'est le même contenu — un chiffre n'a pas d'accent.
Contenu éducatif uniquement. Rien ici n'est un conseil en investissement.
Comment le cours est construit
Fondamentaux
Qui fait bouger un cours, comment lire un graphique, les trois ordres qui suffisent — marché, limite, stop — et ce qu'une position coûte réellement, slippage compris. Le mécanisme d'abord ; les méthodes n'ont de sens qu'après.
Amplitude
Combien un instrument parcourt dans une journée, combien de place il reste devant le cours et combien de séance il te reste. Deux mesures courantes ne disent pas la même chose, et la règle de l'ATR que tout le monde répète est comptée ici plutôt que reprise.
Niveaux
D'où viennent les lignes d'un graphique, lesquelles méritent d'être tracées et dans quel ordre les classer. Origine, confirmation, zones — les cas où un niveau parfaitement évident ne produit rien, et pourquoi un niveau souvent testé tient moins souvent, pas plus.
Risque
Où va le stop et pourquoi « sous le niveau » n'est pas une instruction, quelle distance laisser entre le niveau et ton ordre, quelle taille de position tes limites autorisent, et ce que ton taux de réussite ne dit pas. L'arithmétique est montrée en entier, coûts compris.
Setups
Rebond, cassure, fausse cassure, range et retest : les mêmes niveaux tradés de plusieurs façons, et ce qui doit être vrai avant qu'une entrée ait un sens. Chaque forme est mesurée, y compris quand la mesure ne départage rien.
Système
Où passer tes ordres, courtier ou plateforme d'échange, quoi avoir à l'écran avant la séance, un plan que tu suivras vraiment, quoi noter dans un journal. Et lesquelles de tes statistiques tiennent encore quand on coupe l'historique en deux : peu d'entre elles.
Le cours
Fondamentaux
Qui fait vraiment bouger le cours
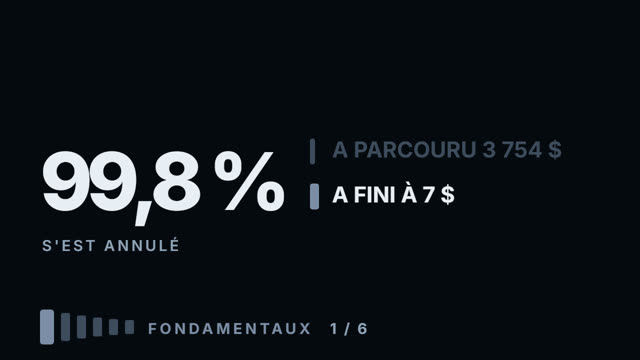
Sur 250 séances, Tesla a parcouru 3 754 $ et a fini à 7 $ de son point de départ. Quatre-vingt-dix-neuf virgule huit pour cent de tout ce qui s'est passé s'est annulé. Ce chiffre, c'est ce qu'est un marché. Deux côtés, globalement équilibrés, qui s'entendent encore et encore — et un mince résidu par-dessus, qui n'arrive pas réparti également. Sur Apple, le mouvement net de toute l'année est couvert par six jours sur 249. Et un tiers de tout le mouvement de cette action se fait pendant que la bourse est fermée et que personne ne peut trader. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié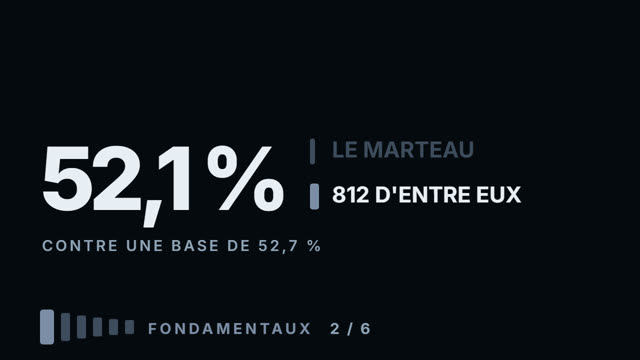
Comment lire un graphique de cours
Une bougie sur un graphique, c'est quatre chiffres : où la journée a ouvert, le plus haut qu'elle a atteint, le plus bas, et où elle a clôturé. C'est tout le contenu. Tout le reste de ce que les gens y lisent est ajouté par le lecteur. Deux des lectures les plus courantes ont été comptées sur neuf mille bougies journalières de six instruments. Une clôture près du plus haut — censée forte — a été suivie d'un jour plus haut 52,3 % du temps, contre un taux de base de 52,6 %. Le marteau, 812 d'entre eux, a donné 52,1 % contre 52,7 % pour toutes les autres bougies : un peu moins bien que ne pas regarder le graphique du tout. Et quatre chiffres ne peuvent pas contenir l'ordre des événements, ce qui n'est pas une limite de ton logiciel — 38 % des journées ont fini du côté opposé de la clôture de la veille par rapport à celui où elles avaient ouvert. Ce qui porte de l'information, c'est la taille : après une bougie plus grande que 1,5× la journée habituelle de l'instrument, la séance suivante parcourt 0,69 d'une amplitude journalière, après une bougie calme, 0,19. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié
Les trois types d'ordres qu'il te faut
Ta plateforme te propose une douzaine de types d'ordres. Il t'en faut trois, et deux des trois sont la même chose habillée différemment. Choisir entre eux n'est pas une décision technique — c'est une décision sur ce avec quoi tu acceptes de payer. Et un ordre stop ne fait pas ce que la plupart croient qu'il fait.
pas encore publié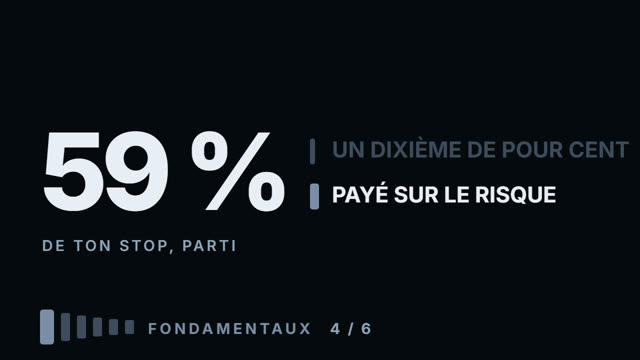
Ce qu'un trade coûte vraiment
Les coûts sont annoncés en pourcentage du montant que tu as tradé. Ils sont payés sur ton stop. Tant que tu ne fais pas cette conversion, un dixième de pour cent a l'air de rien. Sur un instrument c'est une erreur d'arrondi ; sur un autre, ça mange plus de la moitié du risque avant que le cours ait bougé. La différence, ce n'est pas une plateforme gourmande — c'est un frais en pourcentage qui rencontre un stop mesuré dans le mouvement de l'instrument lui-même. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié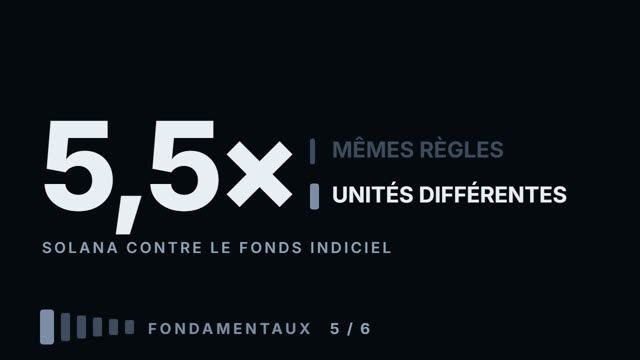
Actions et crypto - ce qui change et ce qui ne change pas
Six instruments — trois actions et trois coins — avec les mêmes sept questions. Trois réponses sont revenues identiques. Quatre sont revenues différentes, et l'une de ces quatre est la raison pour laquelle des comptes sautent quand quelqu'un passe d'un marché à l'autre. Ce qui passe : la part du mouvement qui s'annule (93–99,6 % sur les actions, 96–97 % sur la crypto), le corps médian en part de l'amplitude journalière (40–49 % sur les six), et la seule lecture qui survit à la mesure — la taille de la bougie, qui prévoit deux à trois fois le mouvement du lendemain sur les deux marchés. Ce qui ne passe pas : une journée typique de Solana vaut 5,5× une journée typique du fonds indiciel (4,7 % du prix contre 0,85 %) ; d'un tiers à 45 % du mouvement des actions se fait bourse fermée, contre zéro sur la crypto ; le pire écart d'une nuit a été de 8,8 %, et sur la crypto il n'y a pas de nuit du tout. Et un chiffre cité comme une loi des marchés se révèle être une propriété d'une période : le taux de base « lendemain plus haut » était de 52–55 % sur les actions et sous 50 % sur les trois coins la même année. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié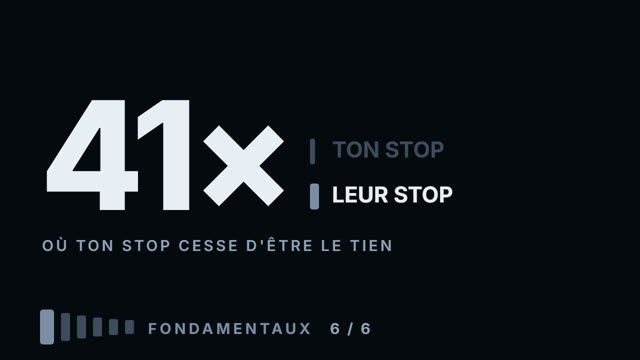
Levier et marge - comment les comptes sautent
Le levier ne multiplie pas ton gain. Il pose un deuxième stop entre toi et le marché — un que tu n'as pas choisi, que tu ne peux pas déplacer, et qui se trouve à une distance qui n'a rien à voir avec ton idée. Cette distance est de l'arithmétique : à 10× tu es liquidé à 9,5 % contre toi, à 50× c'est 1,5 %, à 100× un demi pour cent. Sur la dernière année d'Apple, une chute de 1,5 % depuis l'ouverture est arrivée sur 21 % des journées, et un demi pour cent sur 63 %. Mais le chiffre qui compte vraiment, c'est le point de croisement — le levier auquel la liquidation devient plus proche que ton propre stop. Sur Apple, avec un stop d'une amplitude journalière typique, c'est 41× ; sur Solana, 19×. En dessous, le levier ne change rien du tout : les mêmes 248 trades sur Apple, risque fixé à 1 % du compte, ont rendu 57,8 % à 2×, à 5×, à 10× et à 20× — identique à la décimale. Au-dessus, c'est la bourse qui décide à ta place : à 50×, plus de la moitié des trades ont été liquidés avant d'atteindre le stop ou la cible, et l'année a rendu 44 % au lieu de 57,8 %. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publiéAmplitude
De combien un instrument bouge vraiment en une journée
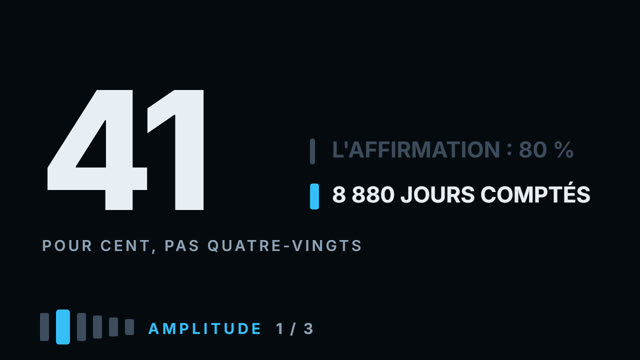
Quatre-vingts pour cent du temps, un instrument parcourt un ATR. Tous les cours le répètent, en général avec un dessin de voiture et un réservoir plein. J'ai compté 8 880 jours sur six instruments pour voir ce qui se passe vraiment. Le chiffre est réel. La phrase collée dessus ne l'est pas. Sous la lecture naturelle, cela donne 41 pour cent, pas 80 — et le 84 qui existe bel et bien appartient à une autre définition, que la même leçon donne et ne relie jamais au chiffre. Le réservoir d'essence se révèle lui aussi à l'envers.
pas encore publié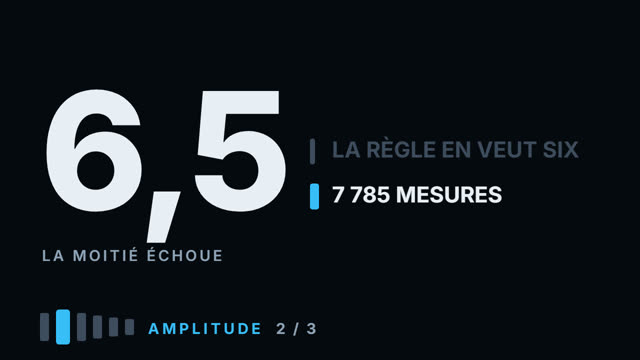
Les deux sortes d'espace
Deux questions décident si une entrée vaut la peine : jusqu'où le cours peut aller d'ici, et ce qu'il reste de la journée. Presque tout le monde n'en vérifie qu'une. Rate l'une des deux et le setup échoue pour une raison qui n'est jamais visible sur le graphique. Ça n'a pas l'air d'une mauvaise lecture — ça a l'air de malchance. Les deux questions ont des chiffres derrière elles, et les deux ont été mesurés : 1 987 franchissements de niveau sur six instruments et huit ans.
pas encore publié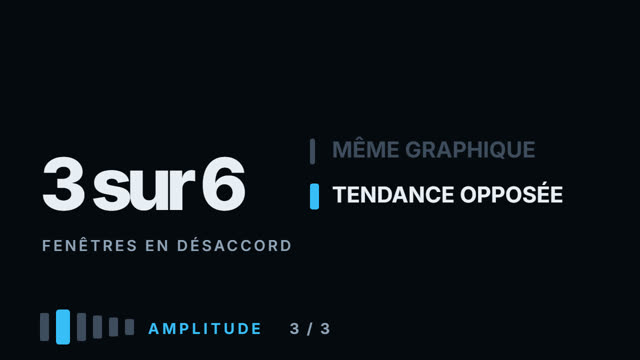
Un canal mesure, il ne décide pas
Trace un canal sur n'importe quel graphique et il aura l'air juste. C'est ça le problème : deux points font une droite, et un graphique de deux mille jours offre des milliers de paires. Alors cette vidéo calcule le canal à la place — un ajustement par moindres carrés plus deux écarts types — puis mesure les trois choses qu'on attend de lui. Le cours est dans la bande entre 76 % et 86 % du temps, sur chaque fenêtre de 20 à 120 jours : quelque chose qui contient quatre jours sur cinq décrit où le cours est passé, ça ne peut pas être un signal. Une touche du bord est suivie d'un mouvement vers le milieu dans 42,7 % à 53,4 % des cas, contre des taux de base de 46 % à 49 % — un écart de −3,4 à +4,1 points, c'est-à-dire du bruit. Et le canal, c'est surtout tes réglages : une bougie nouvelle déplace une pente sur 20 jours de jusqu'à 2,14 points de pourcentage, et sur trois des six instruments les fenêtres de 20, 60 et 120 jours sont carrément en désaccord sur la direction. Sur Tesla, le même jour, le même graphique : +9,8 % sur 20 jours, −7,2 % sur 60. Un canal n'est pas une prévision — c'est une unité de mesure, et c'est à ça qu'il sert. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publiéNiveaux
Ce qu'un niveau de prix est vraiment
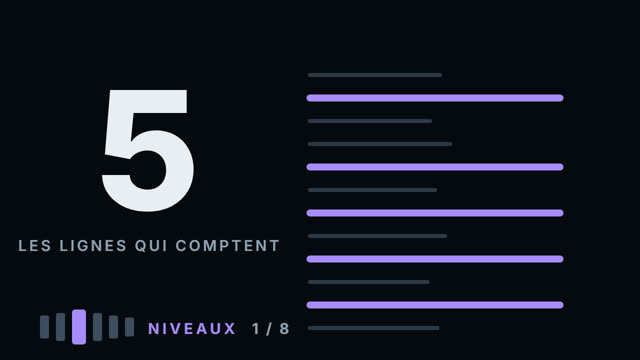
Une ligne sur un graphique n'est pas une caractéristique du marché. C'est une affirmation à son sujet — et il y a exactement trois raisons pour lesquelles un niveau de prix fait quoi que ce soit. Une fois que tu as le mécanisme, savoir quelles lignes tracer cesse d'être une affaire de goût. Ça donne aussi une conclusion que la plupart trouvent à l'envers : le meilleur niveau sur ton graphique est le plus évident, pas le plus malin.
pas encore publié
Les niveaux de consolidation
Vingt bougies qui ne vont nulle part. Tout le monde a un nom pour ça — du chop, une scie, un range — et tout le monde a un conseil, le plus souvent qu'un gros mouvement arrive. Cette vidéo montre ce qu'est vraiment cette forme, pourquoi elle laisse le niveau le plus dense du graphique, et comment la mesurer au lieu de plisser les yeux. Puis la partie que je n'attendais pas : j'ai compté l'affirmation selon laquelle un mouvement fort suit une consolidation, sur 1 074 fenêtres et six instruments. Il n'y est pas.
pas encore publié
Les niveaux issus des gaps
Il y a un trou dans le graphique : la clôture d'hier, l'ouverture de ce matin, et aucune transaction entre les deux. L'enseignement courant nomme trois cours sur ce trou et les appelle des niveaux très forts. Cette vidéo montre ce que ces trois cours font vraiment, mesuré sur 476 gaps, trois instruments et huit ans de bougies journalières. Ils ne font rien. Au premier retour, le cours les traverse aussi facilement qu'il s'en détourne, et un jour qui a bougé tout autant sans faire de gap s'en tire un peu mieux. Mais autre chose est apparu au comptage, et cela pointe dans le sens inverse de la leçon.
pas encore publié
Une base te donne un candidat
Il y a deux endroits où presque tout le monde trace un niveau : l'extrême d'un retournement et le bord d'une bougie exceptionnellement grande. Les deux ont été mesurés ici, et la réponse est plus intéressante qu'un oui ou un non. D'abord, le problème qui rend la mesure nécessaire : les retournements et les bords de bougies larges font environ 60 candidats pour 100 jours de bourse, sur chacun des six instruments. Plus de bases que de jours — il y a donc toujours un niveau à proximité, et la question est seulement de savoir si cette ligne-là fait quelque chose. Contre une ligne horizontale au hasard, les retournements ont l'air excellents : environ 15 points de rebonds en plus. Mais cette comparaison est malhonnête, parce qu'un retournement est un extrême et que le cours n'y arrive que d'un seul côté — elle mesure bord contre milieu. Le témoin honnête garde le bord et n'enlève que la précision : le même retournement, déplacé d'une demie à une amplitude journalière et demie. Contre lui, les retournements gagnent entre −1,5 et +11,4 points, médiane +8,5 — un effet réel avec une dispersion énorme, qui a pratiquement disparu sur Tesla et sur le fonds sur l'indice. Les bords de bougies larges sont plus faibles : médiane +5,1. Et 83 à 87 % des retournements sont revisités en 120 jours, et c'est pour ça que les niveaux ont l'air bien meilleurs qu'ils ne se mesurent. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié
Origine et confirmation
Une touche propre et une réaction nette sont la preuve la plus faible qu'un graphique puisse offrir. Un niveau qui vaut la peine d'être tradé a deux points : un qui le crée, un qui le prouve. Et le second ne peut être reconnu qu'après coup — ce qui ressemble à une limite et qui est justement ce qui rend la méthode honnête.
pas encore publié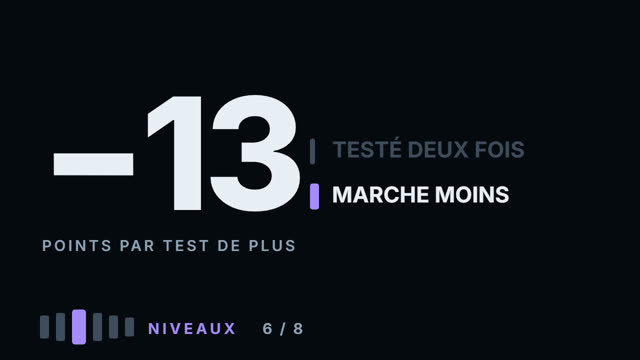
Le frais bat l'éprouvé
Soixante candidats pour cent jours, ce n'est pas un plan : il faut choisir entre eux. Cette vidéo mesure les cinq critères selon lesquels les gens choisissent — et deux des plus populaires pointent dans le sens inverse de ce qu'ils promettent. « Un niveau testé de nombreuses fois est plus fort » est le résultat le plus constant de tout le calcul, et il est négatif sur les six instruments sans exception : sur Apple une première touche rebondit 82,5 % du temps, une troisième ou plus tard 70,4 %. Médiane sur six : −13,2 points. Le mécanisme est mécanique — un niveau tient parce que des ordres sont posés là, chaque touche en consomme une partie, et la dernière touche avant une cassure est aussi une touche. « Le niveau que tout le monde voit marche mieux » est faux aussi : mesuré comme un extrême de 60 jours, il a rebondi 7,6 points de moins sur Apple, 15 de moins sur Tesla, et quelques points de moins sur deux des trois coins. Les nombres ronds ont donné −1,5, c'est-à-dire rien. L'âge pointe dans le même sens que le test, et sur les six : un vieux niveau rebondit 9,1 points moins souvent qu'un frais — un résultat réel que la vidéo juge trop inégal pour classer. Un critère a marché dans le sens utile : un niveau créé par une bougie large, +6,5 points en médiane et positif sur les six. Et les deux critères les plus enseignés ensemble — visible et testé deux fois — ont donné des niveaux qui tenaient 29,5 points moins souvent que tout le reste, sur des échantillons de trois à cinquante niveaux par instrument. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié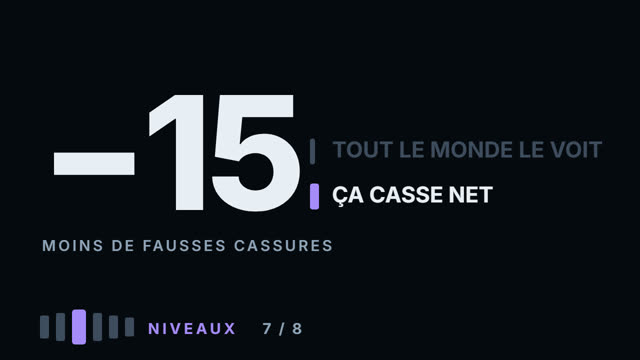
L'attention ne tient pas un niveau
Cette vidéo était prévue comme une explication de pourquoi les niveaux que tout le monde voit marchent mieux. Puis la vidéo précédente a mesuré cette affirmation et elle s'est révélée fausse — c'est donc la question qui a changé, pas la réponse. Si un niveau visible ne retourne pas le cours, que fait-il ? Il casse net. Un dépassement d'un niveau visible n'est revenu que 57,7 % du temps sur Apple, contre 72,9 % pour un niveau quelconque — quinze points de fausses cassures en moins, et la médiane sur six instruments est de −6,4. Et quand le cours clôture vraiment au-delà d'un niveau visible, il va plus loin : sur une fenêtre de temps commune, le mouvement d'après est plus grand sur les six instruments. L'attention ne fait donc pas tenir un niveau ; elle le fait se résoudre. Le mécanisme est le même que dans le module fondamentaux — un niveau que tout le monde voit est un niveau où tout le monde a des stops, et exécuter des stops pousse le cours là où il allait déjà. Cette vidéo contient aussi une erreur que j'ai attrapée avant publication : la première version montrait les actions et la crypto se comportant à l'opposé, jusqu'à ce que les deux soient recomptées sur les mêmes années et que la coupure disparaisse. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié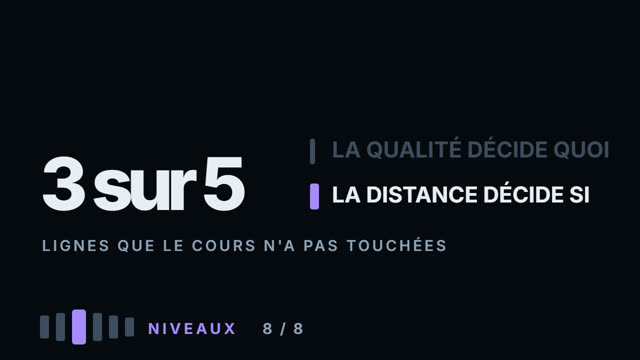
La qualité décide quoi ; la distance, si
La dernière vidéo du module niveaux n'apporte rien de neuf. Elle prend ce que les trois précédentes ont mesuré et l'applique à un graphique vierge — Apple, 16 mars 2026, avec les six mois suivants cachés jusqu'à la fin. Et elle finit avec des règles qui échouent d'une manière qui se révèle la chose la plus utile du module. Le marquage part de 198 candidats : 73 retournements et 125 bords de bougie large en 250 jours. La distance ramène ça à 107, puis chaque niveau reçoit un score fait de nombres tirés directement des mesures précédentes — +8,5 pour un retournement, +3,5 pour un bord de bougie large, +5,6 pour une origine large, −15 pour un niveau déjà testé deux fois, −3 pour un niveau visible. Aucun poids n'a été ajusté ici. Il reste cinq lignes. Puis les six mois sont révélés : trois des cinq n'ont jamais été atteintes, alors que le marquage naïf — les extrêmes évidents que n'importe qui tracerait — a été atteint cinq fois sur cinq. Les mesures n'étaient pas fausses : elles répondaient toutes à une question (étant donné que le cours arrive, que se passe-t-il ensuite) et aucune à l'autre (le cours arrivera-t-il ?). Et les deux tirent l'une contre l'autre : un niveau est non testé précisément parce que le cours n'y est pas allé. Filtrer d'abord sur l'atteignable fait passer le taux d'atteinte de 40 % à 90 % et fait tomber le taux de rebond de 75 % à 60 % — un échange, pas une amélioration gratuite. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publiéRisque
Où va le stop
Ton stop a sauté, et ensuite le cours est allé exactement là où tu pensais qu'il irait. L'explication habituelle, c'est que le stop était trop serré. Il ne l'était pas — il répondait à la mauvaise question. Il y a une seule question qui décide où va un stop, et elle produit un ordre des opérations que la plupart font à l'envers. C'est la partie qui coûte de l'argent.
pas encore publié
La marge entre le niveau et ton ordre
Ton ordre à cours limité était posé exactement sur le niveau. Le cours l'a touché au tick près, a tourné et est allé là où tu l'avais dit — sans toi. La solution n'est pas d'entrer au marché. La solution est une petite distance entre le niveau et ton ordre, et cette distance se calcule. C'est le chiffre promis dans la vidéo sur les types d'ordres et dans celle sur l'endroit où va le stop : quelle doit être la distance, et d'où elle vient.
pas encore publié
La taille de position et les trois limites
Deux traders prennent le même trade — même niveau, même entrée, même stop — et l'un finit la journée à moins un pour cent pendant que l'autre est à moins six. Rien dans le setup n'était différent. Seulement le nombre d'unités, et aucun des deux n'a calculé ce nombre. La taille de position est un résultat, pas un choix. Voici le calcul qui la produit, et les deux limites qui te protègent d'une série de pertes que ce calcul ne voit pas.
pas encore publié
Pourquoi 40 % de réussite peut quand même perdre de l'argent
Ton taux de réussite dit à quelle fréquence tu avais raison. Il ne dit rien sur le fait que tu aies gagné de l'argent — et la plupart des comptes perdants ont un taux de réussite parfaitement ordinaire. Voici l'arithmétique qui tranche, appliquée à un vrai historique de trades, en une ligne que tu peux faire tourner sur tes propres trades ce soir.
pas encore publié
La méthode voyage ; le profit, non
Un setup, construit entièrement avec ce que cette chaîne a déjà mesuré, lancé sur trois actions et trois coins sur les mêmes années. Le plan était de montrer ce qui change dans l'arithmétique quand une méthode traverse les marchés. Puis le setup s'est révélé perdant sur les deux — et la façon dont ça a été découvert vaut plus que la comparaison. La première version ne vérifiait pas du tout le stop le jour d'entrée ; reproduite sur les données d'aujourd'hui, cette seule erreur rend le résultat positif à elle seule : +0,05R par trade. La deuxième comptait aussi la cible le jour d'entrée — +0,20R — mais une bougie a quatre nombres et aucun ordre, et une cible atteinte ce jour-là l'a probablement été avant la touche. La troisième exécutait les entrées avec une tolérance d'un quart d'amplitude même là où le cours n'est jamais arrivé, et ne vérifiait jamais de quel côté le cours venait, donc une vente sur « résistance » comptait alors que le cours traitait au-dessus : +1,18R. Chacune de ces trois se reproduit maintenant par un interrupteur dans le calcul, et c'est la seule raison pour laquelle je peux te dire ce qu'elles valaient. Une fois toutes enlevées, le setup fait en moyenne −0,18R par trade, et les vingt-quatre combinaisons instrument-tampon sont toutes négatives, de −0,02R à −0,28R. Gagnants : 28–30 % sur les actions, 26–30 % sur la crypto. Ce qui se transporte entre marchés : le taux de réussite, le signe et la réponse à un stop plus large. Ce qui ne se transporte pas : le stop en pour cent du prix (0,43 % sur le fonds sur l'indice, 2,86 % sur Solana — un écart de 6,6 fois dans la taille de position au même 1 % de risque), le nombre de trades (59–63 par an sur la crypto contre 35–42 sur les actions) et le coût en R, qui à l'intérieur d'un marché est fixé par la proximité du stop — sur les actions le fonds sur l'indice paie 0,115R par trade et Tesla 0,029R, quatre fois moins, aux mêmes frais. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié
Pourquoi tu trades moins bien quand tu as besoin de l'argent
Deux traders prennent le même setup — même instrument, même niveau, même stop. L'un n'a rien qui en dépend. L'autre doit payer son loyer vendredi. Ils n'auront pas le même résultat, et la raison n'est pas la discipline. C'est qu'ils résolvent deux problèmes différents, et un seul a une échéance.
pas encore publiéSetups
La meilleure combinaison est la plus chanceuse
La vidéo précédente a mesuré le trade de rebond et il a perdu de l'argent sur les six instruments — donc celle-ci ne peut pas être « comment trader le rebond ». À la place, elle démonte le rebond : entrée, stop et sortie sont trois décisions séparées, et chacune est mesurée à part, sur les mêmes signaux. L'entrée à la touche fait en moyenne −0,079R sur toutes les combinaisons ; attendre que la bougie reclôture du bon côté et entrer le lendemain matin fait −0,037R — quatre centièmes d'un R, de façon constante, au prix de la moitié des signaux. La largeur du stop ne change presque rien : une demi-amplitude journalière, une, et une et demie donnent −0,058, −0,059 et −0,065R, soit trois fois le même chiffre. Une cible fixe à 2R est la pire des trois sorties avec −0,124R, pire qu'une sortie par le temps à −0,035R et pire qu'un stop suiveur grossier à −0,006R. Une combinaison était impossible et l'a dit clairement : entrer à la touche avec un stop derrière l'extrême de la bougie qui touche rend exactement −1R sur chacun des 815 trades, parce que l'extrême d'une bougie n'est connu qu'une fois qu'elle a clôturé. Et puis la partie pour laquelle cette vidéo existe : la meilleure des vingt et une combinaisons, choisie sur la première moitié de la fenêtre, a fait +1,21R par trade sur 188 trades — et les mêmes règles sur la seconde moitié ont rendu −0,20R sur 198. Échantillons comparables, signe opposé, rien de différent sur le marché entre les deux. Deux combinaisons restent positives après coûts sur la fenêtre entière, et la meilleure d'entre elles, +0,037R, perd 0,233R par trade sur la moitié qui n'a pas eu voix au chapitre. Cet écart est la taille de l'illusion créée en choisissant la meilleure de vingt. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié
La cassure, et combien de ça était la fenêtre
Le module niveaux a trouvé qu'un niveau visible — un extrême sur soixante jours — rebondit moins bien qu'un quelconque, produit moins de fausses cassures, et porte le cours plus loin une fois qu'il passe. Chacune de ces choses est une mauvaise nouvelle pour un rebond et une bonne pour une cassure, donc le même trait devrait changer de signe entre les deux trades. C'est une prédiction, pas un espoir, et cette vidéo la teste sur les mêmes niveaux, la même fenêtre et la même comptabilité que la vidéo du rebond avant elle. La prédiction survit. Les niveaux visibles rendent +0,21R par trade contre −0,04R pour les quelconques, mesurés à l'intérieur du même échantillon, donc le sens de la fenêtre ne peut pas expliquer l'écart. Entrer le jour après la clôture au-delà du niveau fait en moyenne +0,04R, attendre le retest fait −0,12R — le retest ne vient jamais quand la cassure est réelle, donc attendre ne te laisse que celles qui ont échoué. Un stop serré gagne, l'inverse du rebond. Une bougie de cassure large nuit : −0,13R contre +0,09R pour une ordinaire. Et des réglages choisis sur la première moitié de la fenêtre ont rendu +0,12R sur la seconde — le test qui a détruit la vidéo du rebond est passé ici.
pas encore publié
Pourquoi la chasse aux stops existe
Le cours a cassé le niveau, tu as pris la cassure, et vingt minutes plus tard tu étais stoppé avec le cours revenu dans le range. Il y a un mécanisme derrière cette forme. Il est ordinaire, il est vérifiable, et il n'exige que personne complote contre toi — il repose sur un fait à propos des ordres stop que presque personne ne dit à voix haute.
pas encore publié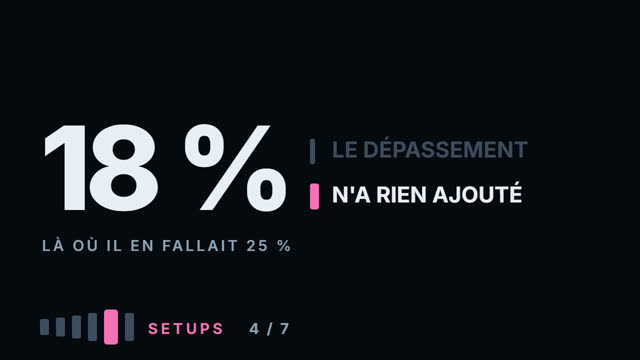
Trader la fausse cassure
La vidéo précédente a expliqué pourquoi les fausses cassures arrivent. Celle-ci vérifie si cette explication fait un trade. Elle n'en fait pas — et la raison est plus utile que l'entrée ne l'aurait été. Deux cents fausses cassures sur six instruments. Vendues comme on l'enseigne, elles rendent 18 % avec une cible à trois stops, là où 25 % est le point mort. Le groupe de contrôle — les jours qui sont venus au niveau et ne l'ont pas cassé — rend exactement les mêmes 18 %. Le dépassement, la chose qui donne son nom au setup entier, n'ajoute rien de mesurable. Tout ici est mesuré : le calcul accompagne la vidéo.
pas encore publié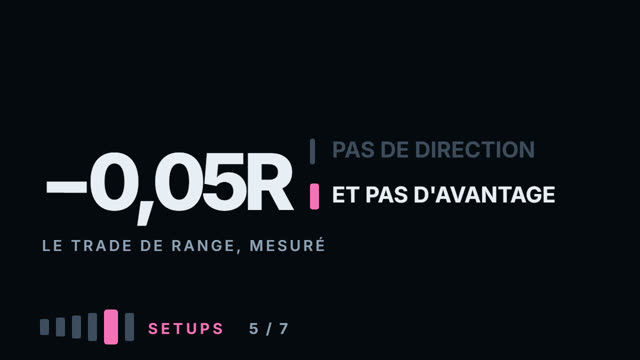
Le range - neutre en direction, et négatif
La vidéo précédente a mesuré la cassure comme positive, puis une coupure en a repris la moitié : tout l'avantage était du côté long, dans une fenêtre où six instruments sont montés. Donc le chiffre était en partie le marché, pas le setup. Un trade de range ne peut pas avoir ce problème — il achète le bas et vend le haut de la même bande, et il n'a pas de direction par construction. Cette vidéo pose deux questions à la fois : est-ce que ça marche, et est-ce que cette neutralité de direction est réelle quand on la mesure au lieu de la supposer. Elle commence par la définition, parce que la première tentative était mauvaise. « Une bande pas plus large que trois amplitudes journalières » a produit cent dix signaux sur six instruments — SPY en avait deux. Desserrer un seuil jusqu'à ce que l'échantillon soit assez grand, c'est ajuster la définition à la réponse, donc le seuil vient de l'instrument lui-même : un range, c'est quand la bande de vingt jours se trouve dans le tiers le plus étroit des bandes de cet instrument. Quatre cent vingt-sept touches, rien de choisi à la main, et un groupe témoin fait des mêmes touches quand la bande est dans le tiers le plus large.
pas encore publié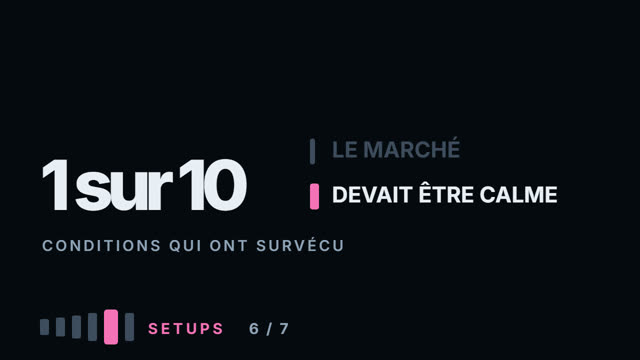
Ce qui doit être vrai avant qu'une cassure marche
La vidéo précédente a mesuré la cassure, trouvé trois conditions sur le niveau lui-même, puis une coupure a montré que l'essentiel de son avantage était la direction de la fenêtre. Donc celle-ci pose une question plus dure : de tout ce que tu peux voir avant qu'une cassure arrive, qu'est-ce qui aide vraiment — dans les deux sens ? Les deux sens, c'est tout le test. Une condition qui n'améliore que les cassures vers le haut, dans une fenêtre où tout est monté, n'est pas une condition ; c'est la fenêtre déguisée. Dix candidates sont mesurées séparément sur les cassures vers le haut et vers le bas, avec des règles de trade reprises de la vidéo précédente plutôt que choisies ici : entrer à l'ouverture suivante, stop d'une demi-amplitude journalière au-delà du niveau, sortie après dix jours. La base sans aucune condition fait +0,17R vers le haut sur 331 trades et +0,01R vers le bas sur 293. C'est la barre.
pas encore publié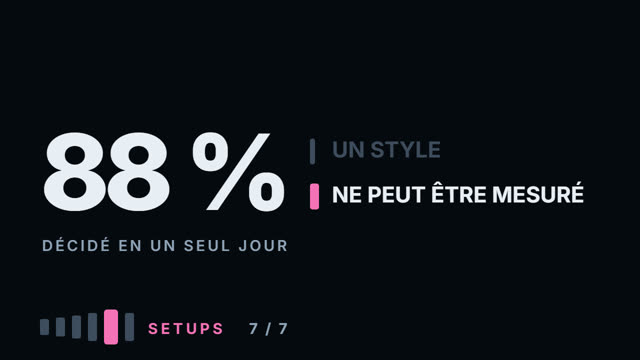
Trois façons de trader le même niveau
Le même événement — le cours qui arrive à un niveau — peut se trader de trois façons complètement différentes, et les gens se disputent sur laquelle est la bonne. Cette vidéo remplace la dispute par une mesure : les mêmes 792 touches, six instruments, deux ans et demi, et trois jeux de règles. Pas de noms, parce que ce qui compte, c'est la mécanique. La voie rapide entre à la touche avec une demi-amplitude journalière de stop et prend un stop de gain, dehors en deux jours. La voie moyenne attend que la bougie clôture de nouveau loin du niveau, place le stop à une amplitude entière et vise trois stops. La voie lente place le stop à deux amplitudes et suit la sortie au stop suiveur. Commence par ce que chaque voie exige, pas par ce qu'elle rend. La rapide demande une décision quarante-neuf fois par an et par instrument ; les deux autres, vingt-cinq. Le temps médian en position est d'un jour, six jours et trois jours — et ce dernier est la surprise, parce qu'un style bâti pour trente jours sort en trois dès qu'un stop suiveur le sort. Les taux de réussite sont presque identiques : 34, 34 et 39 pour cent. Retire le seul meilleur trade de chaque style et aucun ne change, ce qui est le premier chiffre vraiment rassurant de cette série : aucun style ici ne repose sur un jour de chance.
pas encore publiéSystème
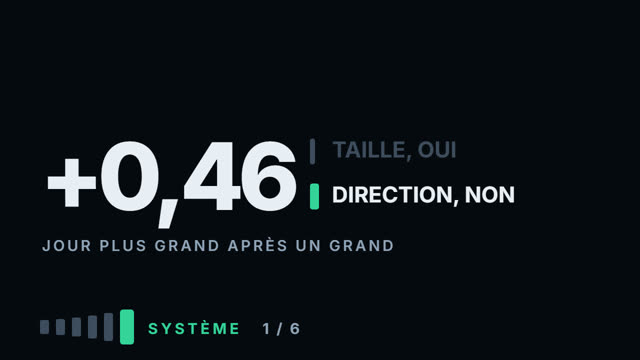
Ce qu'il y a à l'écran avant la séance
Avant l'ouverture du marché tu vois déjà la barre d'hier, le gap, où le prix a clôturé dans son amplitude récente, à quelle distance il se tient de sa moyenne. Chaque formation traite cet écran comme de la préparation, et la préparation est censée décider plus que tout ce que tu fais pendant la séance. Cette vidéo mesure ce que l'écran peut vraiment te dire, et la réponse se coupe proprement en deux : une journée de marché a une taille et une direction, et l'écran d'avant l'ouverture répond exactement à une des deux. La taille d'abord. Mesurée comme l'amplitude du jour en amplitudes journalières de l'actif, pour que les chiffres se comparent entre Apple, Tesla, un fonds indiciel, Bitcoin, Ethereum et Solana. Après une journée plus grande que d'habitude, aujourd'hui est plus grand aussi : sur Apple l'amplitude médiane passe de 0,86 à 1,23, et la même mesure est positive sur les six actifs, médiane +0,46 d'une amplitude journalière. C'est le résultat le plus grand et le plus régulier de la vidéo, et il survit à la coupure — +0,42 sur la première moitié de la fenêtre, +0,33 sur la seconde. Le gap vient en deuxième et il est plus petit, sur les trois actifs qui ferment vraiment la nuit. Où le prix se situe dans sa bande de vingt jours ne dit rien du tout sur la taille : différence médiane −0,01.
pas encore publié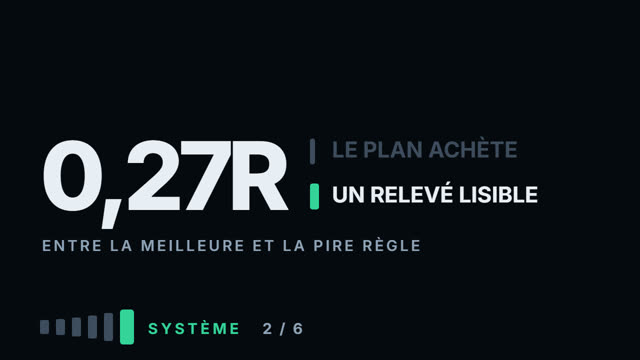
Écrire un plan de trading que tu suivras vraiment
Un plan de trading, ce sont des décisions prises à l'avance. Tout le monde le dit ; personne ne dit ce qu'une décision prise à l'avance vaut vraiment. Cette vidéo essaie d'y mettre un chiffre, et le chiffre ne survit pas à la vidéo — ce qui s'est avéré être le résultat le plus utile. Un signal, une touche d'un niveau, et trois décisions : où entrer, où va le stop, comment sortir. Deux entrées, trois stops, quatre sorties. Vingt-quatre combinaisons, 817 touches, six actifs. La grille entière d'abord. La pire des vingt-quatre combinaisons rend −0,19R par trade et la meilleure +0,09R, un écart de 0,27R. Ça ressemble au prix de n'avoir aucun plan, et la question suivante, l'évidente, est de savoir laquelle des trois décisions est la chère. Fixe-en deux, laisse la troisième ouverte, mesure l'écart : sur la fenêtre entière le stop donne 0,07, la sortie 0,06, l'entrée 0,02. Un ordre propre pour écrire un plan — jusqu'à ce que tu le vérifies sur les deux moitiés, où l'ordre sort entrée, stop, sortie puis entrée, sortie, stop. Trois classements à partir des mêmes données. Ce n'est pas un classement ; c'est du bruit déguisé en un.
pas encore publié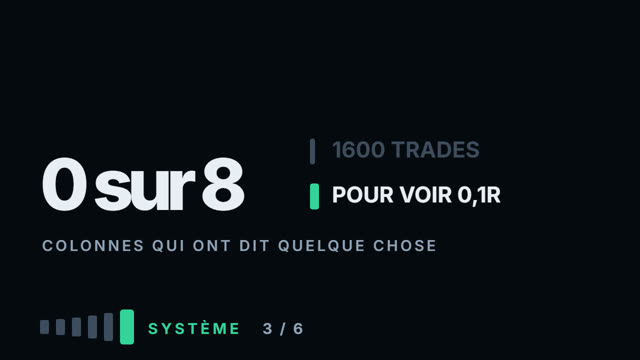
Le journal de trading - quoi noter, quoi ignorer
Chaque formation de trading te dit de tenir un journal, et la plupart te donnent un modèle à vingt colonnes : entrée, sortie, setup, humeur, nouvelles, sommeil, confiance, état du marché. Le sous-entendu, c'est qu'un jour tu regarderas en arrière et qu'une de ces colonnes expliquera tout. Cette vidéo mesure quelles colonnes peuvent faire ça un jour, au nombre de trades que tu auras vraiment — ce qui se révèle être la seule question qui compte. Deux sortes de colonne sont mélangées dans ces modèles. L'arithmétique — prix d'entrée, prix du stop, prix de sortie, taille, date — est la règle graduée, et sans elle tu ne peux calculer aucun chiffre de la vidéo précédente. Les caractéristiques sont tout le reste, gardées dans l'espoir qu'un jour une différence apparaisse le long de l'une d'elles. Huit caractéristiques ont été testées ici sur 385 trades d'un setup que cette chaîne a déjà mesuré, avec une question pour chacune : est-ce que cette colonne coupe les trades en deux groupes aux résultats vraiment différents ? Classe d'actif : +0,1R, erreur ±0,15. Direction : +0,19R, erreur ±0,14 — la plus grande différence positive de la liste, et elle ne passe toujours pas la barre. Un extrême de 60 jours : −0,26R, erreur ±0,18 — plus grande encore, et plus proche de la barre que toutes les autres. Marché calme avant : −0,1. Loin de sa moyenne : +0,12. Hier était grand : −0,08. Lundi ou vendredi : −0,17. Niveau de plus d'un mois : +0,12. Huit colonnes, huit résultats, zéro qui passe deux barres d'erreur.
pas encore publié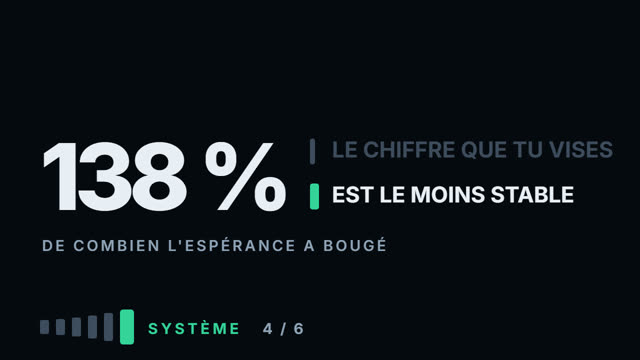
Lire tes propres statistiques
Chaque cours finit de la même façon : tiens un relevé, calcule tes statistiques, et les chiffres te diront si ton système marche. Personne ne te dit lesquels de ces chiffres survivent à être mesurés deux fois. Cette vidéo prend un vrai historique de trades — 413 trades d'un setup que cette chaîne a déjà mesuré —, le coupe en deux dans le temps et calcule huit statistiques standard sur chaque moitié avec les mêmes règles. Un chiffre qui sort à peu près pareil sur les deux moitiés te parle de la méthode. Un chiffre qui ne sort pas pareil te parle du passé, et seulement du passé. Les tailles d'échantillon sont réalistes exprès. Coupé en deux, chaque instrument donne entre 21 et 49 trades par moitié, c'est-à-dire à peu près ce qu'une personne a vraiment après un an ou deux de trading — pas dix mille. Chaque résultat ci-dessous est mesuré à la taille avec laquelle tu vas réellement travailler.
pas encore publié
Là où les traders expérimentés ne sont pas d'accord
Demande à cinq traders expérimentés où va le stop et tu obtiens cinq réponses, livrées avec une confiance totale, au moins deux d'entre elles opposées. L'explication habituelle, c'est le tempérament. Cette vidéo en teste une autre — peut-être qu'ils ne sont pas d'accord parce que la réponse dépend vraiment du setup, juste pour un rebond et fausse pour une cassure — et c'est le dernier test que cette formation fait tourner. Deux événements sur les mêmes niveaux : un rebond, où le prix arrive à un niveau et tu traites en t'en éloignant, et une cassure, où le prix clôture au-delà d'un niveau et tu traites à travers. Trois décisions avec les mêmes options pour les deux — stop à une demie, une, ou une et demie amplitude journalière ; sortie sur une cible, sur le temps, ou sur un stop suiveur ; entrer tout de suite ou le lendemain matin. 766 trades de rebond, 680 trades de cassure, six actifs. Une variante a été jetée avant qu'on mesure quoi que ce soit : pour la cassure, entrer tout de suite veut dire un ordre posé au niveau, mais le signal est la première clôture au-delà, donc un ordre posé aurait aussi été exécuté chaque jour où le prix a touché le niveau et est retombé — des jours qui ne sont jamais entrés dans l'échantillon. Cette variante aurait choisi ses bons jours après coup, et l'exclusion est dans le calcul, pas dans une note de bas de page.
pas encore publié