 CONTATICKS
Contaticks — meça primeiro.
35 de 36 aulas prontas
Sobre o canal
Uma afirmação sobre o mercado é desmontada e conferida com números. O método é mostrado inteiro, incluindo os lugares onde ele não funciona.
Todo vídeo termina com algo que você pode calcular por conta própria: uma fórmula, uma lista de conferência ou um gráfico que você marca do mesmo jeito. Essa é a única promessa deste canal. Ele não promete renda, não dá sinais e não diz o que comprar.
Vários resultados deste curso não sobreviveram à própria margem de erro. Esses vídeos dizem isso.
Narrado com voz sintetizada, em português do Brasil. Se você é de Portugal, o conteúdo é o mesmo: os números não mudam de sotaque.
Conteúdo educacional apenas. Nada aqui é recomendação de investimento.
Como o curso é construído
Fundamentos
A base que o resto do curso pressupõe: quem precisa agir para o preço andar, o que uma barra diz e o que não diz, os três tipos de ordem que bastam e o que uma operação custa antes de o preço se mexer. Alavancagem entra aqui, pela distância até a liquidação.
Amplitude
Quanto o ativo anda num dia, quanto desse movimento já foi gasto e quanto espaço sobra até o próximo nível. Duas formas de medir que discordam entre si, e a diferença entre elas também é informação — amplitude medida, em vez de estimada a olho.
Níveis
De onde um nível vem: memória de posições, ordens paradas no livro e o fato de todo mundo enxergar a mesma linha. Como escolher os dois que valem entre os dez que cabem no gráfico, por que um nível muito testado segura menos, e onde essa marcação deixa de funcionar.
Risco
O stop vai onde a ideia é refutada, e o tamanho da posição sai dessa distância — nessa ordem, não na inversa. Aqui também ficam o ruído entre o nível e a sua ordem, os limites por operação, por dia e por semana, e a aritmética que a taxa de acerto não resolve.
Setups
Os padrões que o método permite operar: reação no nível, rompimento, falso rompimento, faixa e reteste. Para cada um, onde fica a entrada, onde fica o stop e o que precisa ser verdade antes — inclusive quando o resultado medido sai negativo.
Sistema
A parte que não está no gráfico: corretora ou exchange, o que fica na tela antes da sessão, um plano escrito que você consegue seguir, o que anotar no histórico de operações e quais das suas estatísticas sobrevivem quando o histórico é cortado ao meio.
O curso
Fundamentos
Quem de verdade move o preço
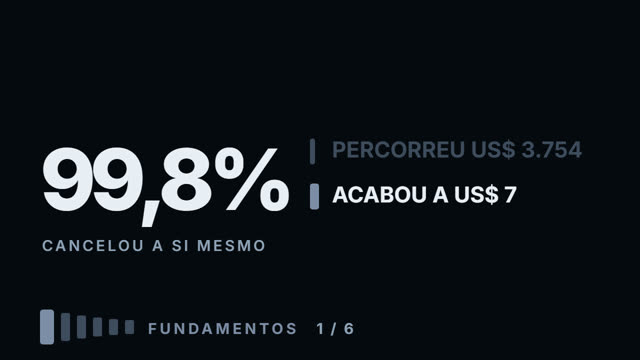
Em 250 sessões a Tesla percorreu US$ 3.754 e terminou a US$ 7 de onde tinha começado. Noventa e nove vírgula oito por cento de tudo o que aconteceu se cancelou. Esse número é o que um mercado é. Dois lados, em geral equilibrados, se acertando de novo e de novo — e um resíduo fino em cima, que não chega espalhado por igual. Na Apple, a variação líquida do ano inteiro é coberta por seis dias de 249. E um terço de todo o movimento nessa ação acontece com a bolsa fechada, quando ninguém pode operar. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado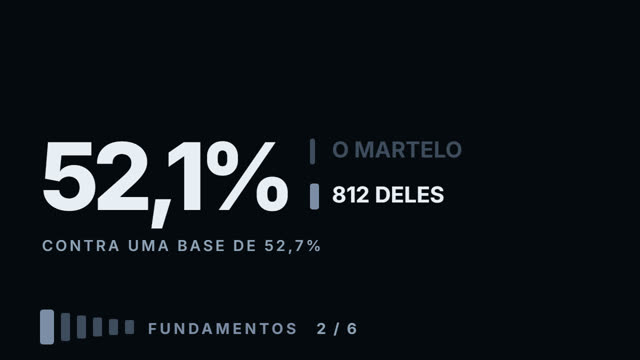
Como ler um gráfico de preço
Uma barra num gráfico são quatro números: onde o dia abriu, o mais alto que ele alcançou, o mais baixo, e onde fechou. Esse é o conteúdo inteiro. Todo o resto que as pessoas leem ali é acrescentado por quem lê. Duas das leituras mais comuns foram contadas em nove mil barras diárias de seis ativos. Um fechamento perto da máxima — supostamente forte — foi seguido de um dia mais alto 52,3% das vezes, contra uma taxa base de 52,6%. O martelo, 812 deles, deu 52,1% contra 52,7% de todas as outras barras: um pouco pior do que não olhar o gráfico. E quatro números não podem conter a ordem em que os fatos aconteceram, o que não é limitação do seu programa de gráficos — 38% dos dias terminaram do lado oposto do fechamento de ontem em relação a onde abriram. O que carrega informação é o tamanho: depois de uma barra maior que 1,5× o dia comum do ativo a sessão seguinte anda 0,69 de uma amplitude diária, depois de uma barra quieta, 0,19. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado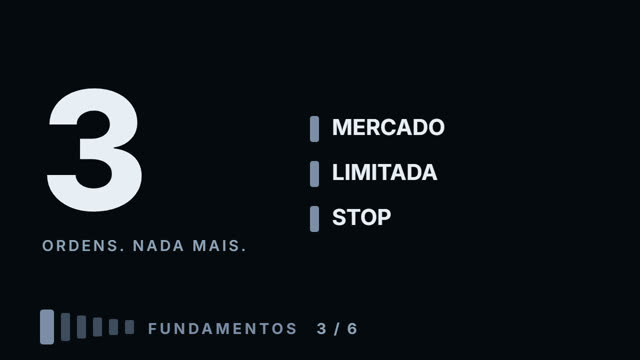
Os três tipos de ordem que você precisa
A sua plataforma oferece uma dúzia de tipos de ordem. Você precisa de três, e duas das três são a mesma coisa com roupa diferente. Escolher entre elas não é uma decisão técnica — é uma decisão sobre com o que você está disposto a pagar. E uma ordem stop não faz o que a maioria das pessoas acredita que ela faz.
ainda não publicado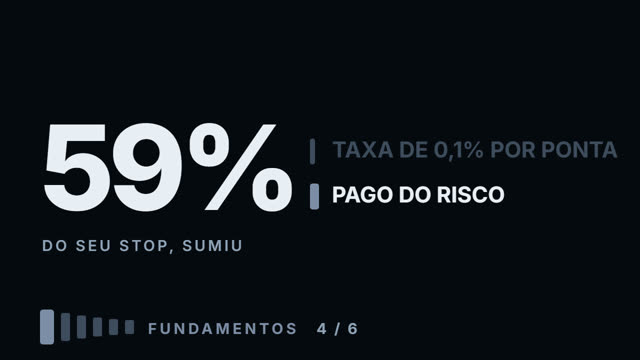
Quanto uma operação custa de verdade
Os custos são cotados como porcentagem do valor que você operou. Eles são pagos do seu stop. Enquanto você não fizer essa conversão, um décimo de um por cento parece nada. Feito num ativo é um erro de arredondamento; feito em outro, come mais da metade do risco antes de o preço andar qualquer coisa. A diferença não é a plataforma sendo gananciosa — é uma taxa percentual encontrando um stop medido no movimento do próprio ativo. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado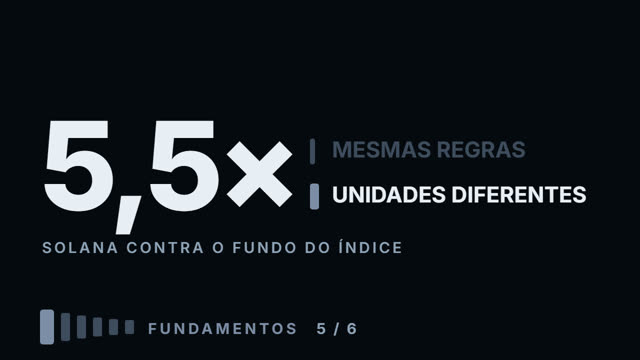
Ações e cripto - o que muda e o que não muda
Seis ativos — três ações e três moedas — com as mesmas sete perguntas. Três respostas vieram iguais. Quatro vieram diferentes, e uma dessas quatro é o motivo de contas estourarem quando alguém passa de um mercado para o outro. O que passa: a parte do movimento que se cancela (93–99,6% nas ações, 96–97% na cripto), a mediana do corpo como parte da amplitude diária (40–49% nos seis), e a única leitura que sobrevive à medição — o tamanho da barra, que prevê duas a três vezes o movimento do dia seguinte nos dois mercados. O que não passa: um dia típico da Solana é 5,5× um dia típico do fundo do índice (4,7% do preço contra 0,85%); de um terço a 45% do movimento das ações acontece com a bolsa fechada, contra zero na cripto; o pior gap de uma noite foi 8,8%, e na cripto não existe noite. E um número citado como lei de mercado acaba sendo propriedade de um período: a taxa base de «dia seguinte mais alto» foi de 52–55% nas ações e menos de 50% nas três moedas no mesmo ano. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado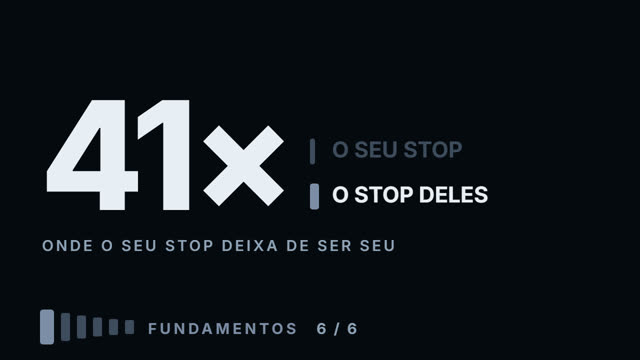
Alavancagem e margem - como contas estouram
A alavancagem não multiplica o seu lucro. Ela põe um segundo stop entre você e o mercado — um que você não escolheu, não pode mover, e que fica a uma distância que não tem nada a ver com a sua ideia. Essa distância é aritmética: em 10× você é liquidado com 9,5% contra você, em 50× é 1,5%, em 100× meio por cento. No último ano da Apple, uma queda de 1,5% da abertura aconteceu em 21% dos dias, e de meio por cento em 63%. Mas o número que importa de verdade é o ponto de cruzamento — a alavancagem em que a liquidação fica mais perto do que o seu próprio stop. Na Apple, com um stop de uma amplitude diária típica, isso é 41×; na Solana, 19×. Abaixo dele a alavancagem não muda nada: as mesmas 248 operações na Apple, risco fixo em 1% da conta, renderam 57,8% em 2×, em 5×, em 10× e em 20× — idêntico até a casa decimal. Acima dele quem decide é a corretora: em 50× mais da metade das operações foi liquidada antes de chegar ao stop ou ao alvo, e o ano rendeu 44% em vez de 57,8%. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicadoAmplitude
Quanto um ativo realmente se move em um dia
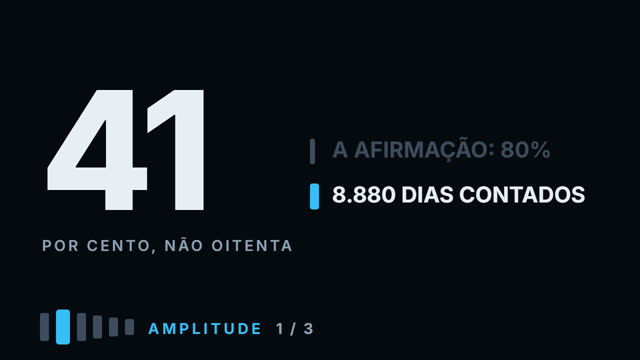
Oitenta por cento das vezes, um ativo percorre um ATR. Todo curso repete isso, normalmente com um desenho de um carro e o tanque cheio. Contei 8.880 dias em seis ativos para ver o que acontece de verdade. O número é real. A frase colada nele, não. Sob a leitura natural dá 41 por cento, não 80 — e o 84 que existe de fato pertence a outra definição, uma que a mesma lição dá e nunca conecta ao número. O tanque de gasolina também está de trás para frente.
ainda não publicado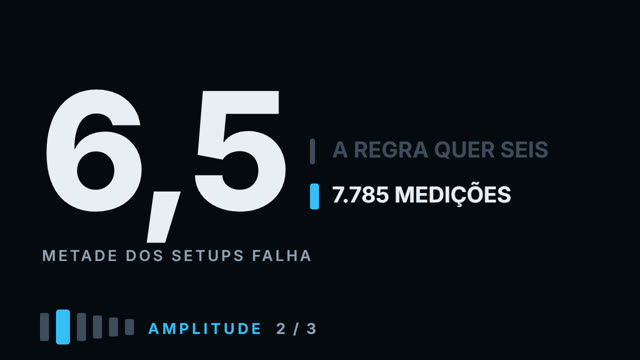
Os dois tipos de espaço
Duas perguntas decidem se uma entrada vale a pena: quanto o preço pode andar daqui e quanto sobrou do dia. Quase todo mundo confere só uma delas. Erre uma das duas e o setup falha por um motivo que nunca aparece no gráfico. Não parece leitura errada — parece azar. As duas perguntas têm números por trás, e os dois foram medidos: 1.987 cruzamentos de nível em seis ativos e oito anos.
ainda não publicado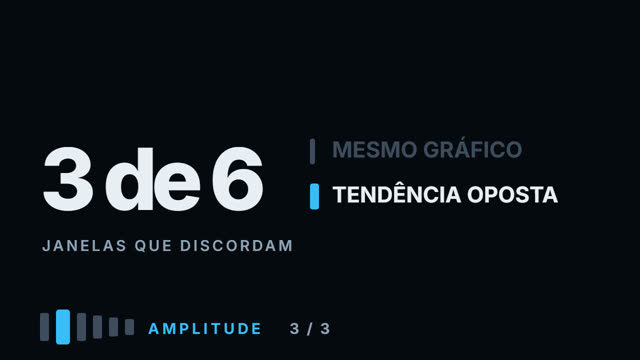
Um canal mede, não decide
Desenhe um canal em qualquer gráfico e ele vai parecer certo. Esse é o problema: dois pontos fazem uma reta, e um gráfico de dois mil dias oferece milhares de pares. Então este vídeo calcula o canal — um ajuste de mínimos quadrados mais dois desvios padrão — e depois mede as três coisas que as pessoas esperam dele. O preço fica dentro da banda entre 76% e 86% do tempo, em toda janela de 20 a 120 dias: algo que contém quatro dias em cada cinco descreve onde o preço esteve, não pode ser um sinal. Um toque na borda é seguido de um movimento na direção do meio em 42,7% a 53,4% das vezes, contra taxas base de 46% a 49% — uma diferença de −3,4 a +4,1 pontos, que é ruído. E o canal é em boa parte os seus ajustes: uma barra nova move a inclinação de 20 dias em até 2,14 pontos percentuais, e em três dos seis ativos as janelas de 20, 60 e 120 dias discordam abertamente sobre a direção. Na Tesla, no mesmo dia, no mesmo gráfico: +9,8% em 20 dias, −7,2% em 60. Um canal não é uma previsão — é uma unidade de medida, e é para isso que ele serve. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicadoNíveis
O que um nível é de verdade
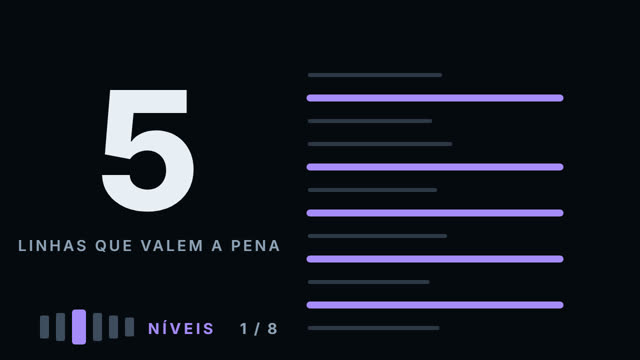
Uma linha num gráfico não é uma característica do mercado. É uma afirmação sobre ele — e existem exatamente três razões pelas quais um nível de preço faz alguma coisa. Quando você tem o mecanismo, quais linhas desenhar deixa de ser questão de gosto. Isso também produz uma conclusão que quase todo mundo acha invertida: o melhor nível do seu gráfico é o mais óbvio, não o mais engenhoso.
ainda não publicado
Níveis de consolidação
Vinte barras que não vão a lugar nenhum. Todo mundo tem um nome para isso — lateralização, serra, range — e todo mundo tem um conselho, quase sempre o de que vem um movimento forte. Este vídeo mostra o que essa forma é de verdade, por que ela deixa o nível mais denso do gráfico e como medi-la em vez de apertar os olhos. Depois a parte que eu não esperava: contei a afirmação de que um movimento forte vem depois de uma consolidação, em 1.074 janelas e seis ativos. Ela não está lá.
ainda não publicado
Níveis a partir de gaps
Existe um buraco no gráfico: o fechamento de ontem, a abertura de hoje e nenhum negócio entre os dois. O ensino padrão nomeia três preços nesse buraco e os chama de níveis muito fortes. Este vídeo mostra o que esses três preços fazem de verdade, medido em 476 gaps, três ativos e oito anos de barras diárias. Eles não fazem nada. No primeiro retorno o preço atravessa com a mesma facilidade com que vira, e um dia que andou o mesmo tanto sem dar gap se sai um pouco melhor. Mas outra coisa apareceu na contagem, e ela aponta para o lado contrário ao da lição.
ainda não publicado
Uma base te dá um candidato
Há dois lugares onde quase todo mundo desenha um nível: o extremo de um giro e a borda de uma barra grande fora do comum. Os dois foram medidos aqui, e a resposta é mais interessante que sim ou não. Primeiro, o problema que torna a medição necessária: giros e bordas de barras largas dão cerca de 60 níveis candidatos a cada 100 dias de pregão, em cada um dos seis ativos. Mais bases do que dias — então sempre há um nível por perto, e a pergunta é só se aquela linha específica faz alguma coisa. Contra uma linha horizontal aleatória, os giros parecem excelentes: uns 15 pontos a mais de repiques. Mas essa comparação é desonesta, porque um giro é um extremo e o preço chega a ele por um lado só — ela mede borda contra meio. O controle honesto mantém a borda e tira só a precisão: o mesmo giro, movido de meia a uma amplitude diária e meia de distância. Contra isso, os giros ganham entre −1,5 e +11,4 pontos, mediana +8,5 — um efeito real com uma dispersão enorme, que praticamente sumiu na Tesla e no fundo de índice. As bordas de barras largas são mais fracas: mediana +5,1. E de 83% a 87% dos giros são revisitados em 120 dias, que é por que os níveis parecem muito melhores do que medem. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado
Origem e confirmação
Um toque limpo e uma reação forte são a evidência mais fraca que um gráfico pode oferecer. Um nível que vale ser operado tem dois pontos: um que o cria, outro que o prova. E o segundo só pode ser reconhecido depois do fato — o que parece uma limitação e é justamente o que torna o método honesto.
ainda não publicado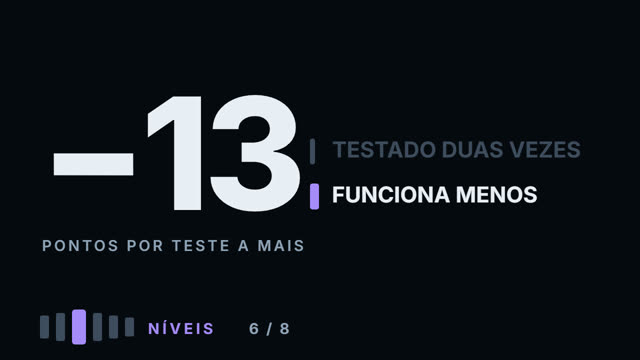
O novo bate o comprovado
Sessenta níveis candidatos a cada cem dias não é um plano, então você tem que escolher entre eles. Este vídeo mede os cinco critérios pelos quais as pessoas escolhem — e dois dos mais populares apontam para o lado contrário do que prometem. «Um nível testado muitas vezes é mais forte» é o resultado mais consistente de todo o cálculo, e é negativo nos seis ativos sem exceção: na Apple um primeiro toque repica 82,5% das vezes, um terceiro toque ou depois 70,4%. Mediana nos seis: −13,2 pontos. O mecanismo é mecânico — um nível segura porque há ordens paradas ali, cada toque consome parte delas, e o último toque antes de um rompimento também é um toque. «O nível que todo mundo vê funciona melhor» também está errado: medido como extremo de 60 dias, repicou 7,6 pontos pior na Apple, 15 pior na Tesla, e alguns pontos pior em duas das três moedas. Números redondos deram −1,5, que é nada. A idade aponta na mesma direção que o teste, e nos seis ativos: um nível velho repica 9,1 pontos menos vezes que um novo, um resultado real que o vídeo trata como irregular demais para classificar. Um critério funcionou na direção útil: um nível criado por uma barra larga, +6,5 pontos na mediana e positivo nos seis. E juntar os dois critérios mais ensinados — visível e testado duas vezes — produziu níveis que seguraram 29,5 pontos menos vezes que todo o resto, em amostras de três a cinquenta níveis por ativo. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado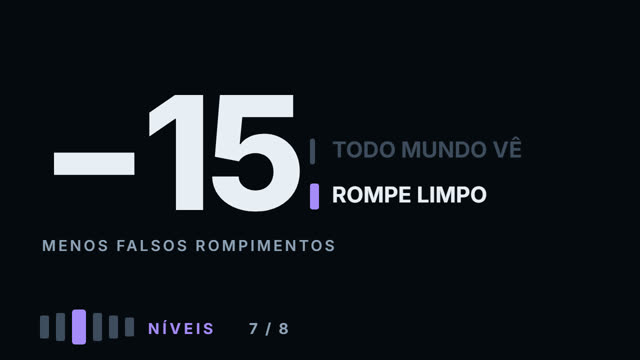
A atenção não segura um nível
Este vídeo estava planejado como uma explicação de por que os níveis que todo mundo vê funcionam melhor. Aí o vídeo anterior mediu essa afirmação e ela se revelou falsa — então mudou a pergunta, não a resposta. Se um nível visível não vira o preço, o que ele faz? Ele rompe limpo. Uma ultrapassagem de um nível visível voltou só 57,7% das vezes na Apple, contra 72,9% de um sem graça — quinze pontos a menos de falsos rompimentos, e a mediana nos seis ativos é −6,4. E quando o preço fecha mesmo além de um nível visível, ele anda mais longe: numa janela de tempo compartilhada, o movimento depois é maior nos seis ativos. Então a atenção não faz um nível segurar; faz ele se resolver. O mecanismo é o mesmo do módulo de fundamentos — um nível que todo mundo vê é um nível em que todo mundo tem stops, e executar stops empurra o preço para onde ele já estava indo. Este vídeo também contém um erro que eu peguei antes de publicar: a primeira versão mostrava ações e cripto se comportando ao contrário, até que os dois foram recontados nos mesmos anos e a divisão sumiu. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado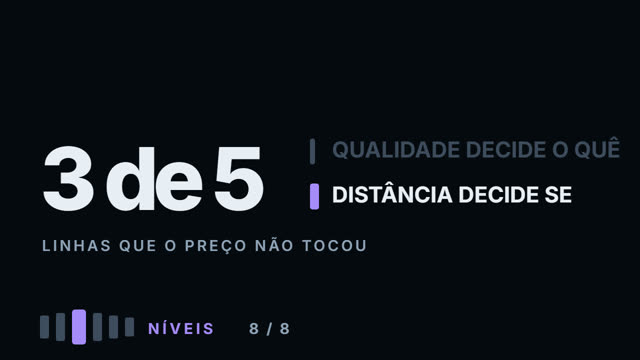
A qualidade decide o quê; a distância, se
O último vídeo do módulo de níveis não traz nada novo. Ele pega o que os três anteriores mediram e aplica a um gráfico em branco — Apple, 16 de março de 2026, com os seis meses seguintes escondidos até o final. E termina com as regras falhando de um jeito que acaba sendo a coisa mais útil do módulo. A marcação começa com 198 candidatos: 73 giros e 125 bordas de barra larga em 250 dias. A distância corta para 107, e depois cada nível recebe uma pontuação com números tirados direto das medições anteriores — +8,5 para um giro, +3,5 para uma borda de barra larga, +5,6 para uma origem larga, −15 para um nível já testado duas vezes, −3 para um visível. Nenhum peso foi ajustado aqui. Sobram cinco linhas. Então os seis meses são revelados: três das cinco nunca foram alcançadas, enquanto a marcação ingênua — os extremos óbvios que qualquer um desenharia — foi alcançada cinco vezes em cinco. As medições não estavam erradas: todas responderam a uma pergunta (dado que o preço chega, o que acontece depois) e nenhuma respondeu à outra (o preço vai chegar?). E as duas puxam uma contra a outra: um nível é não testado justamente porque o preço não tem ido até lá. Filtrar primeiro pelo alcançável leva a taxa de alcance de 40% para 90% e derruba a taxa de repique de 75% para 60% — uma troca, não uma melhora de graça. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicadoRisco
Onde colocar o stop
O seu stop foi acionado, e depois o preço foi exatamente para onde você achava que ele iria. A explicação de sempre é que o stop estava apertado demais. Não estava — ele respondia à pergunta errada. Existe uma pergunta que decide onde o stop vai, e ela produz uma ordem de operações que a maioria das pessoas faz ao contrário. É essa a parte que custa dinheiro.
ainda não publicado
A folga entre o nível e a sua ordem
A sua ordem limitada estava exatamente no nível. O preço tocou nele no tick, virou e foi para onde você disse que iria — sem você. A solução não é entrar a mercado. A solução é uma pequena distância entre o nível e a sua ordem, e essa distância é calculada. Este é o número prometido no vídeo sobre os tipos de ordem e naquele sobre onde vai o stop: qual deve ser a distância e de onde ela vem.
ainda não publicado
O tamanho da posição e os três limites
Dois traders fazem a mesma operação — mesmo nível, mesma entrada, mesmo stop — e um termina o dia em menos um por cento enquanto o outro está em menos seis. Nada no setup era diferente. Só o número de unidades, e nenhum dos dois calculou esse número. O tamanho da posição é resultado, não escolha. Esta é a conta que produz esse número, e os dois limites que protegem você de uma sequência de perdas que a conta não enxerga.
ainda não publicado
Por que acertar 40% das vezes ainda pode perder dinheiro
A sua taxa de acerto diz com que frequência você esteve certo. Não diz nada sobre se você ganhou dinheiro — e a maioria das contas que perdem tem uma taxa de acerto perfeitamente comum. Esta é a aritmética que decide, aplicada a um histórico de operações real, em uma linha que você pode rodar hoje à noite nas suas próprias operações.
ainda não publicado
O método viaja; o lucro, não
Um setup, construído inteiramente com o que este canal já mediu, rodado em três ações e três moedas ao longo dos mesmos anos. O plano era mostrar o que muda na aritmética quando um método atravessa mercados. Aí o setup acabou perdendo dinheiro nos dois — e como isso foi descoberto vale mais do que a comparação. A primeira versão não checava o stop no dia da entrada; reproduzido nos dados de hoje, esse erro sozinho já torna o resultado positivo: +0,05R por operação. A segunda contava o alvo no dia da entrada também — +0,20R — mas uma barra tem quatro números e nenhuma ordem, e um alvo alcançado naquele dia provavelmente foi alcançado antes do toque. A terceira executava entradas com uma tolerância de um quarto de amplitude mesmo onde o preço nunca chegou, e nunca checava de que lado o preço vinha, então uma venda na «resistência» contava enquanto o preço operava acima dela: +1,18R. Cada uma dessas três agora se reproduz por uma chave no cálculo, e é só por isso que eu consigo dizer quanto elas valiam. Com todas removidas, o setup dá em média −0,18R por operação, e as vinte e quatro combinações de ativo e colchão são todas negativas, de −0,02R a −0,28R. Ganhadoras: 28–30% nas ações, 26–30% na cripto. O que atravessa os mercados: a taxa de acerto, o sinal e a resposta a um stop mais largo. O que não atravessa: o stop em porcentagem do preço (0,43% no fundo de índice, 2,86% na Solana — uma diferença de 6,6 vezes no tamanho de posição no mesmo 1% de risco), a contagem de operações (59–63 por ano na cripto contra 35–42 nas ações) e o custo em R, que dentro de um mesmo mercado é dado por quão perto está o stop — nas ações o fundo de índice paga 0,115R por operação e a Tesla 0,029R, quatro vezes menos, com a mesma corretagem. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado
Por que você opera pior quando precisa do dinheiro
Dois traders pegam o mesmo setup — mesmo ativo, mesmo nível, mesmo stop. Um não tem nada em jogo. O outro precisa pagar o aluguel na sexta. O resultado não será o mesmo, e o motivo não é disciplina. É que estão resolvendo dois problemas diferentes, e só um deles tem prazo.
ainda não publicadoSetups
A melhor combinação é a mais sortuda
O vídeo anterior mediu a operação de repique e ela perdeu dinheiro nos seis ativos — então este não pode ser «como operar o repique». Em vez disso, ele desmonta o repique: entrada, stop e saída são três decisões separadas, e cada uma é medida por si, nos mesmos sinais. A entrada no toque dá em média −0,079R em todas as combinações; esperar a barra fechar de volta e entrar na manhã seguinte dá −0,037R — quatro centésimos de um R, de forma constante, ao custo de metade dos sinais. A largura do stop quase não importa: meia amplitude diária, uma, e uma e meia dão −0,058, −0,059 e −0,065R, que é o mesmo número três vezes. Um alvo fixo de 2R é a pior saída das três, com −0,124R, pior do que uma saída por tempo com −0,035R e pior do que um stop móvel bruto com −0,006R. Uma combinação era impossível e disse isso com clareza: entrar no toque com um stop atrás do extremo da barra que tocou devolve exatamente −1R em cada uma das 815 operações, porque o extremo de uma barra só é conhecido quando ela fecha. E então a parte pela qual este vídeo existe: a melhor das vinte e uma combinações, escolhida na primeira metade da janela, fez +1,21R por operação em 188 operações — e as mesmas regras na segunda metade devolveram −0,20R em 198. Amostras parecidas, sinal oposto, nada de diferente no mercado entre elas. Duas combinações continuam positivas depois dos custos na janela inteira, e a melhor delas, +0,037R, perde 0,233R por operação na metade que não teve voz na escolha. Essa distância é o tamanho da ilusão criada por escolher a melhor de vinte. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado
O rompimento, e quanto dele era a janela
O módulo de níveis achou que um nível visível — um extremo de sessenta dias — repica pior do que um sem graça, produz menos falsos rompimentos, e leva o preço mais longe quando passa. Cada uma dessas coisas é má notícia para um repique e boa notícia para um rompimento, então a mesma característica deveria trocar de sinal entre as duas operações. Isso é uma previsão, não uma esperança, e este vídeo a testa nos mesmos níveis, na mesma janela e com a mesma contabilidade do vídeo do repique antes dele. A previsão sobrevive. Níveis visíveis devolvem +0,21R por operação contra −0,04R dos sem graça, medidos dentro da mesma amostra, então a direção da janela não explica a diferença. Entrar no dia seguinte ao fechamento além do nível dá em média +0,04R, enquanto esperar o reteste dá −0,12R — o reteste nunca vem quando o rompimento é de verdade, então esperar deixa você só com os que falharam. Um stop apertado ganha, o inverso do repique. Uma barra de rompimento larga machuca: −0,13R contra +0,09R de uma comum. E ajustes escolhidos na primeira metade da janela devolveram +0,12R na segunda metade — o teste que destruiu o vídeo do repique passou aqui.
ainda não publicado
Por que existe a caça aos stops
O preço rompeu o nível, você entrou, e vinte minutos depois estava estopado com o preço de volta para dentro da faixa. Existe um mecanismo por trás dessa forma. Ele é comum, dá para conferir, e não exige que ninguém esteja conspirando contra você — apoia-se num fato sobre ordens stop que quase ninguém diz em voz alta.
ainda não publicado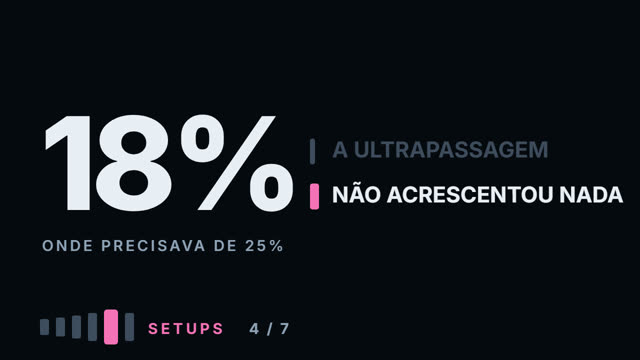
Operando o falso rompimento
O vídeo anterior explicou por que acontecem os falsos rompimentos. Este confere se essa explicação vira uma operação. Não vira — e o motivo é mais útil do que a entrada teria sido. Duzentos falsos rompimentos em seis ativos. Vendidos do jeito que é ensinado, dão 18% com alvo de três stops, onde 25% é o ponto de empate. O grupo de controle — dias que chegaram ao nível e não o romperam — dá exatamente os mesmos 18%. A ultrapassagem, a coisa que dá nome ao setup inteiro, não acrescenta nada mensurável. Tudo aqui é medido: o cálculo acompanha o vídeo.
ainda não publicado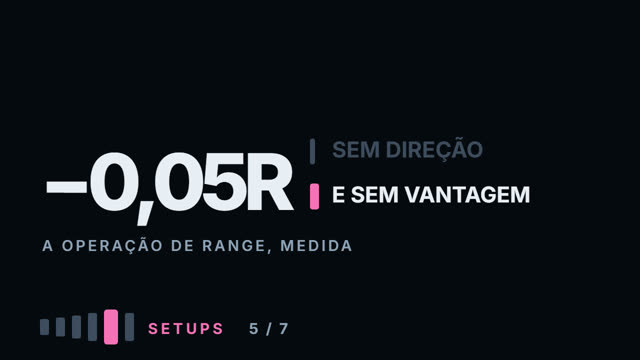
O range - neutro em direção, e negativo
O vídeo anterior mediu o rompimento como positivo, e depois uma divisão levou metade disso de volta: toda a vantagem estava no lado comprado, numa janela em que seis ativos subiram. Então o número era em parte o mercado, não o setup. Uma operação de range não pode ter esse problema — ela compra a mínima e vende a máxima da mesma banda, e não tem direção por construção. Este vídeo pergunta duas coisas ao mesmo tempo: ela funciona, e essa neutralidade de direção é real quando você a mede em vez de supor. Começa pela definição, porque a primeira tentativa foi ruim. «Uma banda não mais larga que três amplitudes diárias» produziu cento e dez sinais nos seis ativos — o SPY teve dois. Afrouxar um limiar até a amostra ficar grande o bastante é ajustar a definição à resposta, então o limiar agora vem do próprio ativo: um range é quando a banda de vinte dias fica no terço mais estreito das bandas daquele ativo. Quatrocentos e vinte e sete toques, nada escolhido à mão, e um grupo de controle feito dos mesmos toques quando a banda está no terço mais largo.
ainda não publicado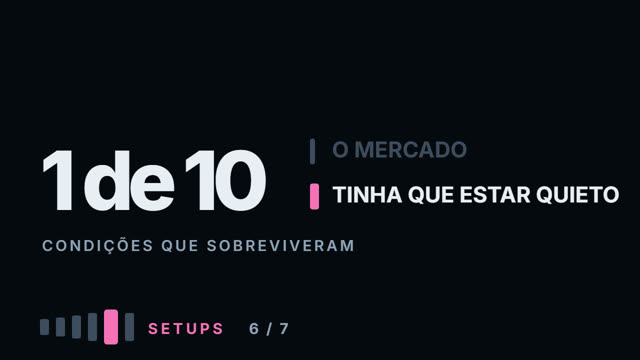
O que tem que ser verdade antes de um rompimento funcionar
O vídeo anterior mediu o rompimento, achou três condições no próprio nível, e depois uma divisão mostrou que a maior parte da vantagem era a direção da janela. Então este faz uma pergunta mais difícil: de tudo o que você consegue ver antes de um rompimento acontecer, o que ajuda de verdade — nas duas direções? As duas direções são o teste inteiro. Uma condição que só melhora os rompimentos para cima, numa janela em que tudo subiu, não é uma condição; é a janela fantasiada. Dez candidatas são medidas separadamente em rompimentos para cima e para baixo, com regras de operação tiradas do vídeo anterior em vez de escolhidas aqui: entrar na abertura seguinte, stop de meia amplitude diária além do nível, sair depois de dez dias. A base sem condição nenhuma é +0,17R para cima em 331 operações e +0,01R para baixo em 293. Essa é a barra.
ainda não publicado
Três jeitos de operar o mesmo nível
O mesmo evento — o preço chegando a um nível — pode ser operado de três maneiras completamente diferentes, e as pessoas discutem qual delas é a certa. Este vídeo troca a discussão por uma medição: os mesmos 792 toques, seis ativos, dois anos e meio, e três conjuntos de regras. Sem nomes, porque o que importa é a mecânica. O jeito rápido entra no toque com meia amplitude diária de stop e pega um stop de lucro, fora em dois dias. O jeito do meio espera a barra fechar de volta fora do nível, põe o stop a uma amplitude inteira e mira três stops. O jeito lento põe o stop a duas amplitudes e sai por stop móvel. Comece pelo que cada jeito exige, e não pelo que ele devolve. O rápido pede uma decisão quarenta e nove vezes por ano por ativo; os outros dois, vinte e cinco. O tempo mediano na posição é um dia, seis dias e três dias — e esse último é a surpresa, porque um estilo feito para trinta dias sai em três no instante em que um stop móvel o tira. As taxas de acerto são quase idênticas: 34, 34 e 39 por cento. Tire a única melhor operação de cada estilo e nenhum deles muda, o que é o primeiro número de verdade tranquilizador desta série: nenhum estilo aqui se apoia num dia de sorte.
ainda não publicadoSistema
O que está na tela antes da sessão
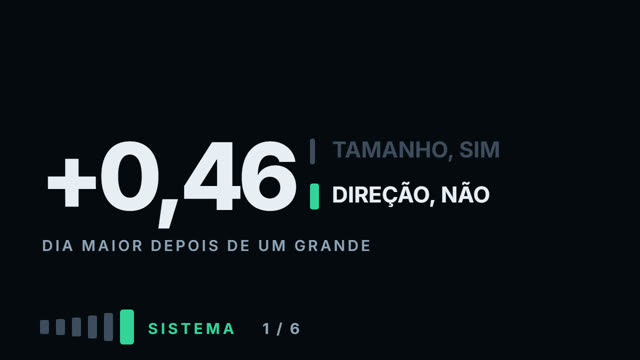
Antes de o mercado abrir você já consegue ver a barra de ontem, o gap, onde o preço fechou dentro da sua amplitude recente, a que distância ele está da sua média. Todo curso trata essa tela como preparação, e a preparação deveria decidir mais do que qualquer coisa que você faça dentro da sessão. Este vídeo mede o que a tela de fato consegue te dizer, e a resposta se parte limpinho em duas: um dia de mercado tem um tamanho e uma direção, e a tela antes da abertura responde exatamente uma delas. Tamanho primeiro. Medido como a amplitude de hoje em amplitudes diárias do ativo, então os números se comparam entre Apple, Tesla, um fundo de índice, Bitcoin, Ethereum e Solana. Depois de um dia que foi maior do que o normal, hoje também é maior: na Apple a amplitude mediana vai de 0,86 para 1,23, e a mesma medição é positiva nos seis ativos, mediana +0,46 de uma amplitude diária. É o resultado maior e mais consistente do vídeo, e ele sobrevive à divisão — +0,42 na primeira metade da janela, +0,33 na segunda. O gap vem em segundo e é menor, nos três ativos que de fato fecham durante a noite. Onde o preço está na sua banda de vinte dias não diz nada sobre tamanho: diferença mediana −0,01.
ainda não publicado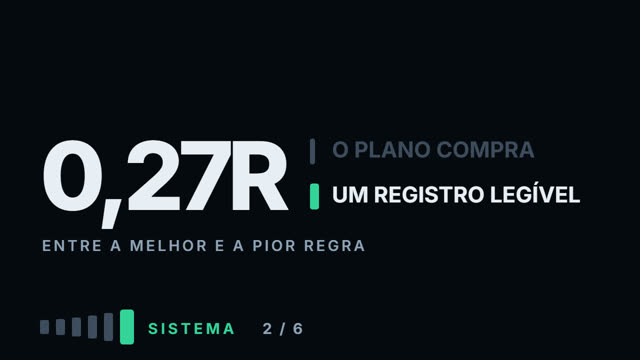
Escrevendo um plano que você vai seguir de verdade
Um plano de operação é decisões tomadas com antecedência. Todo mundo diz isso; ninguém diz quanto uma decisão tomada com antecedência de fato vale. Este vídeo tenta pôr um número nisso, e o número não sobrevive ao vídeo — o que acabou sendo o resultado mais útil. Um sinal, um toque de um nível, e três decisões: onde entrar, onde vai o stop, como sair. Duas entradas, três stops, quatro saídas. Vinte e quatro combinações, 817 toques, seis ativos. A grade inteira primeiro. A pior das vinte e quatro combinações devolve −0,19R por operação e a melhor devolve +0,09R, uma faixa de 0,27R. Isso parece o preço de não ter plano nenhum, e a próxima pergunta óbvia é qual das três decisões é a cara. Fixe duas, deixe a terceira aberta, meça a faixa: na janela inteira o stop dá 0,07, a saída 0,06, a entrada 0,02. Uma ordem limpa para escrever um plano — até você conferir nas duas metades, onde a ordem sai entrada, stop, saída e depois entrada, saída, stop. Três ordenações dos mesmos dados. Isso não é uma classificação; é ruído vestido de uma.
ainda não publicado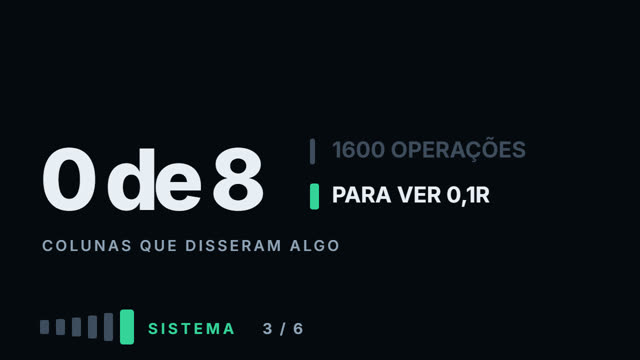
O diário de operações - o que anotar e o que ignorar
Todo curso de trading te manda manter um diário, e a maior parte te entrega um modelo com vinte colunas: entrada, saída, setup, humor, notícias, sono, confiança, condição do mercado. A ideia implícita é que um dia você vai olhar para trás e uma dessas colunas vai explicar tudo. Este vídeo mede quais colunas conseguem fazer isso algum dia, no número de operações que você de fato vai ter — que acaba sendo a única pergunta que importa. Dois tipos de coluna são misturados nesses modelos. Aritmética — preço de entrada, preço do stop, preço de saída, tamanho, data — é a régua, e sem ela você não consegue calcular um único número do vídeo anterior. Características são todo o resto, guardadas na esperança de que um dia uma diferença apareça ao longo de uma delas. Oito características foram testadas aqui em 385 operações de um setup que este canal já mediu, com uma pergunta para cada: essa coluna separa as operações em dois grupos com resultados de verdade diferentes? Classe do ativo: +0,1R, erro ±0,15. Direção: +0,19R, erro ±0,14 — a maior diferença positiva da lista, e ainda assim não passa da barra. Extremo de 60 dias: −0,26R, erro ±0,18 — maior ainda, e mais perto da barra do que qualquer uma. Mercado quieto antes: −0,1. Longe da sua média: +0,12. Ontem foi grande: −0,08. Segunda ou sexta: −0,17. Nível mais velho do que um mês: +0,12. Oito colunas, oito resultados, zero que passem de duas barras de erro.
ainda não publicado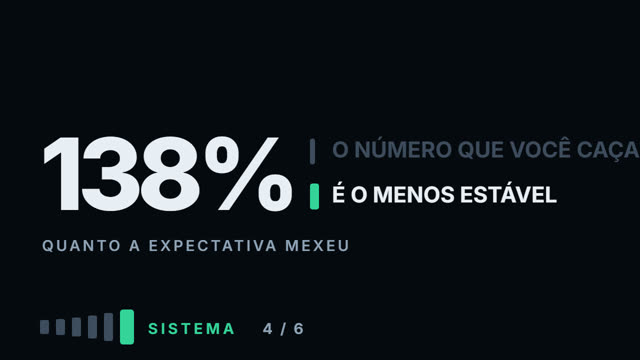
Lendo as suas próprias estatísticas
Todo curso termina do mesmo jeito: mantenha um registro, calcule as suas estatísticas, e os números vão te dizer se o seu sistema funciona. Ninguém te diz quais desses números sobrevivem a serem medidos duas vezes. Este vídeo pega um histórico de operações de verdade — 413 operações de um setup que este canal já mediu —, corta ao meio pelo tempo e calcula oito estatísticas padrão em cada metade com as mesmas regras. Um número que sai mais ou menos igual nas duas metades está te falando do método. Um número que não sai está te falando do passado, e só do passado. Os tamanhos de amostra são realistas de propósito. Cortado ao meio, cada ativo dá entre 21 e 49 operações por metade, que é mais ou menos o que uma pessoa de fato tem depois de um ou dois anos operando — não dez mil. Todo resultado abaixo é medido no tamanho com que você vai realmente trabalhar.
ainda não publicado
Onde os traders experientes discordam
Pergunte a cinco traders experientes onde vai o stop e você recebe cinco respostas, entregues com confiança total, pelo menos duas delas opostas. A explicação de sempre é temperamento. Este vídeo testa outra — talvez eles discordem porque a resposta de fato depende do setup, certa para um repique e errada para um rompimento — e é o último teste que este curso roda. Dois eventos nos mesmos níveis: um repique, onde o preço chega a um nível e você opera para longe dele, e um rompimento, onde o preço fecha além de um nível e você opera através dele. Três decisões com as mesmas opções para os dois — stop a meia, uma, ou uma e meia amplitude diária; sair num alvo, no tempo, ou num stop móvel; entrar na hora ou na manhã seguinte. 766 operações de repique, 680 de rompimento, seis ativos. Uma variante foi jogada fora antes de qualquer coisa ser medida: no rompimento, entrar na hora quer dizer uma ordem parada no nível, mas o sinal é o primeiro fechamento além dele, então uma ordem parada também teria sido executada em todo dia em que o preço tocou o nível e voltou — dias que nunca entraram na amostra. Essa variante teria escolhido os seus dias bons depois, e a exclusão está no cálculo, não numa nota de rodapé.
ainda não publicado